2025 Bazar Seqmentasiyası və Regional Bölgüsü:
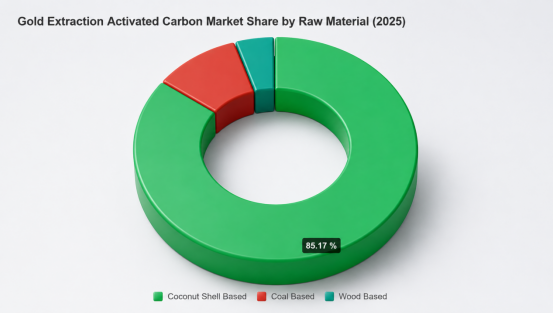
Xammal baxımından Hindistancevizi qabığı əsaslı məhsullar 2025-ci ildə ən böyük paya 85.2% ilə sahib olub.
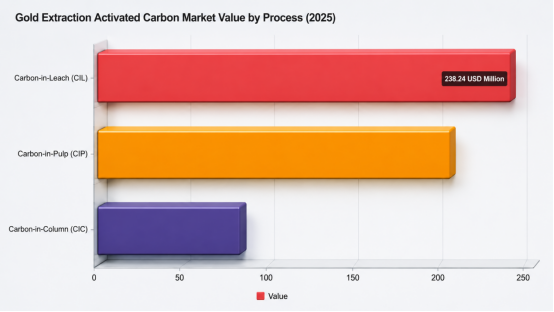
Prosesə görə: Süzülmədə Karbon (SQK) 2025-ci ildə ən yüksək payı 45.6% təşkil etmişdir.
Yaxın Şərq və Afrika: 164.8 milyon ABŞ dolları
Asiya-Sakit Okean: 142.9 milyon ABŞ dolları
Şimali Amerika: 94.3 milyon ABŞ dolları
Latın Amerikası: 83.4 milyon ABŞ dolları
Avropa: 36.9 milyon ABŞ dolları
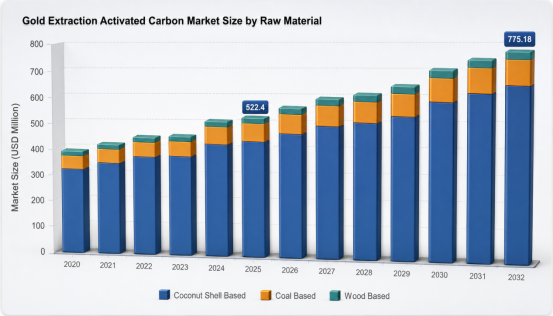
Qızıl Çıxarılması ilə Aktivləşdirilmiş Karbon üçün qlobal bazar 2025-ci ildə 522.4 milyon ABŞ dolları dəyərində qiymətləndirilib ki, bu da 2020-ci illərin əvvəllərindəki dəyişkənlikdən sonra sənayenin bərpasının güclü konsolidasiyasını təmsil edir. Bu qiymətləndirmə, 2020-ci il üçün 399.7 milyon ABŞ dolları olan baza səviyyəsindən sabit bir yüksəlişi əks etdirir və qiymətli metalların çıxarılmasında ixtisaslaşmış Karbon mühitlərinin mühüm rolunu vurğulayır. Önümüzdəki illərdə sektorun gəlirli artıma şahid olacağı gözlənilir və bazar həcminin 2032-ci ilə qədər 775.18 milyon ABŞ dollarına çatacağı proqnozlaşdırılır. Bu genişlənmənin davamlı sənaye tələbi və müasir mədən əməliyyatlarının artan texniki tələbləri ilə idarə olunan 5.8% mürəkkəb illik artım tempi (CAGR) ilə baş verəcəyi gözlənilir.
Bazarın yüksəliş trayektoriyası yüksək təmiz qızıla olan davamlı tələbat və sonradan qlobal miqyasda mədən fəaliyyətlərinin intensivləşməsi ilə irəliləyir. Sənaye 2022-2023-cü illər arasında kiçik bir korreksiya yaşasa da, dəyərlər 454.24 milyon ABŞ dollarından 452.28 milyon ABŞ dollarına qədər dəyişsə də, 2004-cü ildə 512.59 milyon ABŞ dollarına yüksəlməsi yenidən canlanma siqnalı verdi. Bu dayanıqlıq, aşağı dərəcəli filizlərdən hasilatı optimallaşdırmaq üçün yüksək performanslı aktivləşdirilmiş karbon tələb edən qabaqcıl karboksil -in - Lech ( CIL ) və sellülozda karbon (CIP) proseslərinin tətbiqi ilə əlaqələndirilir . Sənaye 2032-ci ilə doğru irəlilədikcə, bərpa sürətini maksimum dərəcədə artırmağa strateji diqqətin, bazarın proqnozlaşdırılan böyümə yolunu qorumasını təmin edərək, premium karbon variantlarına tələbatı qoruyacağı gözlənilir.
Qızıl Çıxarılması Aktivləşdirilmiş Karbon Bazar Dinamikası və Strateji Trendlər
Qlobal Qızıl Qiymətlərinin Artan
Qlobal qızıl qiymətlərinin davamlı şəkildə artması hasilat mənzərəsini kökündən dəyişdirərək əvvəllər iqtisadi cəhətdən səmərəsiz hesab edilən aşağı dərəcəli filizlərin kəşfiyyatını stimullaşdırdı. Bu dəyişiklik mürəkkəb emal zamanı bərpa nisbətlərini maksimum dərəcədə artırmaq üçün yüksək səmərəli adsorbsiya materiallarının, xüsusən də Qızılın çıxarılması ilə aktivləşdirilmiş karbonun yerləşdirilməsini zəruri edir. Qızılın rekord dərəcədə yüksək dəyəri 2025-ci ildə, xüsusən də Avstraliya və Cənubi Amerika kimi böyük mədən mərkəzlərində sellülozda karbon (CIP) emalına tələbatı artıran əsas amil idi ki, bu da sonradan qlobal təchizat zənciri boyunca tədarük təzyiqlərini artırdı. Bundan əlavə, inkişaf etməkdə olan iqtisadiyyatlarda mədən əməliyyatlarının genişləndirilməsi əsas katalizator olaraq qalır, çünki operatorlar əlverişli əmtəə qiymətlərindən faydalanmaq üçün infrastrukturu genişləndirirlər.
Sektor daxilində texnoloji təkamül getdikcə karbon mühitinin fiziki davamlılığını artırmaq istiqamətində bir dəyişikliklə müəyyən edilir. Güclü qarışdırma prosesi zamanı qızıl itkisini minimuma endirmək üçün trombosit forma müqavimətini və aşınma sərtliyini artırmaq istiqamətində əhəmiyyətli bir tendensiya mövcuddur. Qabaqcıl istilik reaktivləşdirmə üsulları da karbonun uzunömürlülüyünü artırmaq və əməliyyat xərclərini optimallaşdırmaq üçün vacib bir vasitə kimi populyarlıq qazanır. Regional baxımdan, Yaxın Şərq və Afrika 2025-ci ildə bazarın dominant payını təşkil edirdi ki, bu da Qana, Cənubi Afrika və Malidəki intensiv mədən fəaliyyətləri ilə əlaqələndirilir. Bunu Asiya-Sakit Okean bölgəsi izlədi, burada Avstraliya və Çində əhəmiyyətli istehsal həcmləri yüksək dərəcəli aktivləşdirilmiş karbonun əhəmiyyətli istehlakını artırmağa davam edir.
Güclü tələbata baxmayaraq, bazar təchizat zəncirindəki dəyişkənliklərə və sərtləşən tənzimləyici mühitə uyğunlaşmalıdır. Xüsusilə Cənubi Asiyadan xam kokos qabığının mövcudluğunda və qiymətində dalğalanmalar istehsal sabitliyi üçün davamlı risklər yaradır. Bundan əlavə, əsas təchizatçı ölkələrdən idxal edilən aktivləşdirilmiş karbona yeni ABŞ tarifləri yerüstü xərcləri ikirəqəmli faizlə artırıb və bu da yerli kömür əsaslı alternativlərə doğru strateji bir dəyişikliyə səbəb olub. Ənənəvi kömür növləri ilə bağlı ətraf mühit qaydalarının da 2032-ci ilə qədər istehsal xərclərinə təsir edəcəyi proqnozlaşdırılır. Nəticə etibarilə, rəqabət mənzərəsinin orta dərəcədə konsolidasiya olunacağı, yüksək səviyyəli oyunçuların qızıl siyanid kompleksinin adsorbsiyası üçün xüsusi olaraq optimallaşdırılmış üstün məsamə ölçüsü paylanmasına nail olmaq üçün xüsusi aktivləşdirmə proseslərinə diqqət yetirəcəyi gözlənilir.
Xammal Təhlilinə Görə Bazar
2025-ci ildə Hindistancevizi Qabığı Əsaslı Aktivləşdirilmiş Karbon Ən Böyük Gəlir Payını Təşkil Etdi
Coconut Shell Based 2025-ci ildə açıq bazar lideri idi, 444.93 milyon ABŞ dolları gəlir əldə etmiş və qlobal bazar payının təxminən 85.17%-ni tutmuşdur. Bu dominantlıq əsasən xammal əsaslı proses iqtisadiyyatı və əsas istehlakçı bölgələrində qəbulu gücləndirən tədarük differensiasiyası ilə əlaqələndirilir: kokos qabığı kömür xammalının qiymətləri 2024-cü ilin dekabrından 2025-ci ilin iyul ayına qədər kəskin şəkildə artmışdır, o cümlədən Şri-Lanka (522 ABŞ dolları/MT-dən 860 ABŞ dollarına/MT-yə), İndoneziya (622 ABŞ dolları/MT-dən 1,045 ABŞ dollarına/MT-yə) və Hindistan (551 ABŞ dolları/MT-dən 983 ABŞ dollarına/MT-yə), bu da adətən artan giriş xərcləri altında ardıcıl, miqyaslı tədarük təmin edə bilən və konversiya iqtisadiyyatını optimallaşdıra bilən istehsalçılara üstünlük verir. Tələb tərəfinin təsdiqlənməsi ticarət axınlarında da özünü göstərir, burada ABŞ-ın kokos qabığı kömür əsaslı aktivləşdirilmiş karbon idxalı 2025-ci ilin yanvar-iyul ayları arasında 76.22 milyon ABŞ dolları dəyərində 30,460 MT-yə çatmışdır. Orta idxal qiyməti 2502 ABŞ dolları/MT-yə yüksəlmişdir ki, bu da bazar iştirakçılarının fikrini dəstəkləyir. Bu xammal yolu ilə əlaqəli etibarlı aktivləşdirilmiş karbon təchizatı üçün pul ödəməyə hazır idilər.
Kömür əsaslı aktivləşdirilmiş karbon bazarın xeyli kiçik, lakin strateji cəhətdən əhəmiyyətli bir hissəsini təmsil edirdi və 2025-ci ildə təxminən 11.85% paya sahib idi və 61.9 milyon ABŞ dolları gəlir əldə edirdi. Taxta əsaslı isə nisbətən 2.98% (15-57 milyon ABŞ dolları gəlir) səviyyəsində qalmışdır. Praktikada bu seqmentlər satınalma strategiyalarında balanslaşdırıcı rol oynayır - kömür əsaslı, hindistan cevizi qabığının mövcudluğu və ya xərc dinamikası sıxlaşdıqda alternativ bir yol kimi yerləşdirilə bilər, taxta əsaslı isə yerli meşə təsərrüfatı qalıqları və logistika xərc və ya əməliyyat üstünlükləri təklif etdiyi xüsusi tutum ehtiyaclarını ödəməyə meyllidir. Bununla belə, 2024-cü ilin dekabr-2025-ci ilin iyul ayları arasında əsas tədarükçü ölkələrdə hindistan cevizi qabığı xammalının qiymətlərində müşahidə olunan kəskin artım da aktivləşdirilmiş karbon dəyər zəncirindəki rəqabət qabiliyyətinin xammal tədarükünün sabitliyi və dəyişkənlik şəraitində vahid iqtisadiyyatını idarə etmək qabiliyyəti ilə sıx bağlı olduğunu təsdiqləyir.
Proses Təhlili ilə Qızıl Çıxarılması Aktivləşdirilmiş Karbon Bazarı
2025-ci ildə ən böyük gəlir payını süzülmədə karbon seqmenti təşkil edib
2025-ci ildə 238.24 milyon ABŞ dolları dəyərində qiymətləndirilən və qlobal qızıl hasilatı aktivləşdirilmiş karbon bazarının təxminən 45.6%-ni təşkil edən Carbon-in-Leach (C I L) şirkəti lider mövqe tuturdu. Bu dominantlıq, CIL-in bazar gəlirlərinin təxminən yarısını ələ keçirməsinə və təchizatçı seçimi və əməliyyat miqyası üçün etalon rolunu oynamasına imkan verən köklü emal iş axınları və genişmiqyaslı əməliyyatlarda geniş tətbiqi ilə əlaqələndirilir.
Karbon-in-Selüloza (CIP ) təxminən 39.49% təşkil edən və 2025-ci ildə 206.29 milyon ABŞ dolları təşkil edən əsas ikinci dərəcəli seqment kimi xidmət etmişdir. Sütunda Karbon (CIC) isə 77.87 milyon ABŞ dolları və ya təxminən 14.91% ilə daha kiçik, ixtisaslaşmış bir təklif olaraq qalmışdır. CIP-in strateji rolu orta miqyaslı obyektlər üçün əməliyyat çevikliyinin təmin edilməsinə yönəlmişdir və CIL-ə güclü alternativ olaraq qalması gözlənilir, CIC isə sütun mərkəzli konfiqurasiyalarda hədəflənmiş tətbiq üçün mövqedədir. Təchizat tərəfindəki dinamika - xüsusən də Cənub-Şərqi Asiyada 2024-cü ildə baş verən quraqlıq, kokos qabığı xammalı çatışmazlığına səbəb olmuş və 2026-cı ilin 1-ci rübündə 25-30% yük əlavə haqlarına və ümumi kokos qabığı qiymətinin 18-24% artmasına səbəb olmuşdur - bütün seqmentlərdə marjaları azalda bilər və operatorları karbon istehlakını optimallaşdırmağa və ya xammalın əvəzlənməsi strategiyalarını araşdırmağa sövq edə bilər.
Regional Bazar Anlayışları
Yaxın Şərq və Afrika: Qlobal payı 31.55% olan dominant regional lider
Qlobal mənzərəyə hakim olan Yaxın Şərq və Afrika regionu 2025-ci ildə 164.84 milyon ABŞ dolları dəyərində qiymətləndirilmiş və qızıl hasilatı aktivləşdirilmiş karbon bazarının təxminən 31.55%-ni təşkil etmişdir. Bu dominant pay, regionda genişmiqyaslı qızıl hasilatı əməliyyatlarının cəmləşməsi və metallurgiya bərpa proseslərinə uyğunlaşdırılmış yüksək performanslı aktivləşdirilmiş karbon məhsullarına davamlı tələbatı artıran qurulmuş emal infrastrukturu ilə əlaqələndirilir. Resursların inkişafını və yuxarı axın gücünə investisiya qoyuluşunu prioritetləşdirən tənzimləyici çərçivələr, 2025-ci ildə regionun liderlik mövqeyini daha da dəstəkləmişdir.
Bazarın qalan hissəsi Asiya-Sakit Okean regionu (142.93 milyon ABŞ dolları, təxminən 27.36% təşkil edir) üzrə paylanmışdır. Şimali Amerika (94.28 milyon ABŞ dolları, təxminən 18.05%, Latın Amerikası (83.43 milyon ABŞ dolları, təxminən 15.97%) və Avropa (36.92 milyon ABŞ dolları, təxminən 7.07%) olmaqla, liderə ən əhəmiyyətli rəqib kimi ortaya çıxdı və mədən investisiyaları və sənaye emalı imkanları genişləndikcə gəlirli artımın şahidi olacağı gözlənilir. Şimali Amerika və Latın Amerikası müvafiq olaraq texnoloji tətbiq və resurs inkişafı ilə idarə olunan maddi rol oynamağa davam etdi, Avropa isə daha kiçik, lakin ixtisaslaşmış tələbat bazası təmsil edərək, yüksək təmizlikli bərpa tətbiqlərində üstünlük qazandı.
Rəqabətli mənzərə
Bazarda əsas oyunçular
2025-ci ildə qızıl hasilatı ilə aktivləşdirilmiş karbon bazarı orta dərəcədə konsolidasiya olunmuş kimi xarakterizə edildi və aparıcı təchizatçılar performansı qorumaq üçün xüsusi aktivləşdirmə və prosesə nəzarət imkanlarından istifadə etdilər, xüsusən də qızıl siyanid kompleksinin səmərəli adsorbsiyası üçün məsamə ölçüsü paylanması tənzimləndi. Bu rəqabətli struktur Jacobi Carbons, Haycarb PLC, Calgon Carbon Corporation (Kuraray).NORIT (Cabot Norit Activated Carbon) kimi yüksək səviyyəli oyunçuları yalnız qiymət uğrunda rəqabət aparmaqdansa, yüksək səviyyəli əməliyyat nəticələrini (qızıl yükləmə və aşağı tullantı) qorumağa diqqət yetirməyə təşviq etdi ki, bu da onların kommersiya mövqeyinin mədən prosesinin etibarlılığı ilə sıx bağlı qalmasını izah etməyə kömək edir.
Rəqabət intensivliyi xammal və təchizat riski təzyiqlərinə strateji reaksiyalarla daha da formalaşdı. Jacobi Carbons, 1 iyul 2025-ci il tarixindən etibarən qüvvəyə minən kokos qabığı əsaslı aktivləşdirilmiş karbon çeşidində qiymətləri tənzimləməklə bazar çevikliyini nümayiş etdirdi ki, bu da performansa yönəlmiş dəyər təklifini zəiflətmədən xərc maneələrini idarə etmək qabiliyyətini əks etdirir. Calgon Carbon Corporation, tarifsiz daxili təchizat və yenidən aktivləşdirmə potensialının genişləndirilməsinə yönəlmiş əməliyyat təşəbbüsləri vasitəsilə dayanıqlığı gücləndirdi ki, bu da daha geniş sənayenin yüksək məhsuldarlıqlı CIP/CIL istifadəçiləri üçün davamlılığı qorumaq və idxal tarifləri və kokos karbonu xərclərinin dəyişkənliyini azaltmaq ehtiyacı ilə uyğun gəlir.
Məhsul differensiasiyası xammal yolu seçimlərində və Haycarb PLC, Calgon Carbon Corporation (Kuraray), NORIT (Cabot Norit Activated Carbon) kimi oyunçuların kokos qabığı əsaslı dənəvər aktivləşdirilmiş karbonlarının dərəcəli mühəndisliyində əsaslanırdı. Bu strategiyalar, karbonun süzülməsində və əlaqəli sistemlərdə yüksək adsorbsiya performansı təmin etmək ətrafında qurulmuşdur . Ümumilikdə, bu strategiyalar göstərir ki, qalib təchizatçılar daha güclü müştəri kilidini təmin etmək üçün idarə olunan aktivləşdirmə xüsusiyyətlərindən və tətbiqə xas məhsul ailələrindən istifadə edirlər, çünki qızılın bərpası iqtisadiyyatı ümumi adsorbsiya qabiliyyətindən daha çox adsorbsiya səmərəliliyinə və karbonun ömrünə yüksək həssasdır.
Son Sənaye İnkişafları
Strateji Sənaye Mərhələləri və Son Hərəkətlər
2024-2026-cı illər arasında qızıl hasilatı ilə aktivləşdirilmiş karbon mənzərəsi xərc və təchizat həssaslığından daha müdafiəli tədarük və yerli istehsal modellərinə keçdi. Bu dövr, hindistan cevizi qabığından əldə edilən aktivləşdirilmiş karton üçün xarakterik olan yuxarı axın dəyişkənliyinə - Jacobi Carbons şirkətinin 1 iyul 2025-ci il tarixindən etibarən 15-20% qiymət artımı tətbiq etdiyinə - aydın şəkildə xammal xərclərinin artması ilə əlaqəli olduğuna - aydın şəkildə kommersiya yenidən qiymət reaksiyası ilə yadda qaldı. Bu tip qiymət hərəkəti, aşağı axındakı qızılın bərpası iqtisadiyyatının getdikcə sabit karbon girişlərindən necə asılı olduğunu və alıcıları xərclərin keçid riskini və təchizat davamlılığını yenidən qiymətləndirməyə sövq etdiyini əks etdirir.
Eyni zamanda, sənaye oyunçuları qızıl hasilatı tətbiqləri üçün tarif riskini azaltmaq və təchizat etibarlılığını artırmaq məqsədi daşıyan təşəbbüsləri sürətləndirdilər. Calgon Carbon Corporation, qızıl hasilatına və digər sektorlara təsir göstərə biləcək idxal tariflərini və təchizat risklərini birbaşa hədəf alan tarifsiz yerli kömür əsaslı aktivləşdirilmiş karbon təqdim etmək üçün Bedrock Əməliyyatına başladı. Bunu tamamlayaraq, şirkət, kokos karbonu xərclərinin artımını azaltmaq və tarif riskini azaltmaq üçün hazırlanmış reaktivləşdirmə gücünün genişləndirilməsi də daxil olmaqla, emal operatorları üçün mövcud olan xammal və güc seçimlərini effektiv şəkildə genişləndirərək əlavə yerli istehsal təşəbbüslərini irəli sürdü.
Ümumilikdə, bu addımlar həm texnologiya yollarında (kömür əsaslı və ya hindistan cevizi qabığı əsaslı təchizat variantları), həm də kommersiya strategiyasında (qiymət sabitləşməsi və tarif/risklərin idarə edilməsi) təkamül siqnalını verir ki, bu da 2026-2032-ci illər ərzində rəqabət mövqeyini formalaşdıracaq. İstehsalçılar xammal xərcləri şoklarına və ticarət maneələrinə cavab verdikləri üçün qızıl hasilatında istifadə olunan aktivləşdirilmiş karbon üçün satınalma strategiyalarının daxili dayanıqlılıq və tutum seçimi nümayiş etdirən təchizatçılara üstünlük verəcəyi gözlənilir. Alıcılar isə getdikcə yalnız performansı deyil, həm də tədarükün davamlılığını və ümumi endirim xərclərinin proqnozlaşdırıla bilməsini qiymətləndirirlər.
- Təsadüfi Məzmun
- İsti məzmun
- İsti rəy məzmunu
- Qurğuşun nitrat 99%
- Yüksək keyfiyyətli natrium silikat 99% su şüşəsi
- T-610 kollektoru Salisil oksim turşusu törəməsi Tərkibi 3.5%
- Sənaye Natrium Nitrit 98.5%
- Düzgün flotasiya reagentini necə seçmək olar?
- Susuz oksalat turşusu 99.6% sənaye dərəcəsi
- Cyanuric turşusu
- 1Mədən üçün endirimli natrium siyanid (CAS: 143-33-9) - Yüksək Keyfiyyət və Rəqabətli Qiymətləndirmə
- 2Natrium Sianid 98.3% CAS 143-33-9 Mədən Kimya Sənayesi üçün Vacib olan NaCN qızıl sarğı agenti
- 3Çinin Natrium Siyanid İxracına dair Yeni Qaydalar və Beynəlxalq Alıcılar üçün Rəhbərlik
- 4Sodium Cyanide (CAS: 143-33-9) Son istifadəçi sertifikatı (Çin və İngilis versiyası)
- 5Beynəlxalq Siyanid(Natrium siyanid) İdarəetmə Kodu - Qızıl Mədəninin Qəbul Standartları
- 6Çin fabriki kükürd turşusu 98%
- 7Susuz oksalat turşusu 99.6% sənaye dərəcəsi
- 1Natrium Sianid 98.3% CAS 143-33-9 Mədən Kimya Sənayesi üçün Vacib olan NaCN qızıl sarğı agenti
- 2Yüksək Saflıq · Sabit Performans · Yüksək Bərpa - müasir qızılın yuyulması üçün natrium siyanid
- 3United Chemical's Tədqiqat Qrupu Məlumata əsaslanan anlayışlar vasitəsilə səlahiyyətlərini nümayiş etdirir
- 4AuCyan™ Yüksək Performanslı Natrium Sianid | Qlobal Qızıl Mədənçiliyi üçün 98.3% Saflıq
- 5Rəqəmsal elektron detonator(Gecikmə vaxtı 0~16000ms)
- 6Yüksək güclü, yüksək dəqiqlikli şok borusu detonatoru
- 7sənaye Elektrik Detonator
Onlayn mesaj məsləhətləşməsi
Şərh əlavə edin: