Vuoden 2025 markkinasegmentointi ja alueellinen jakauma:
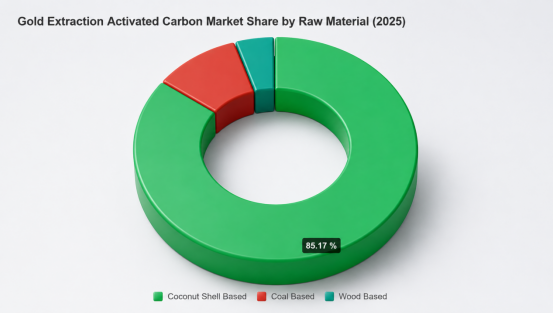
Raaka-aineesta kookoskuoreen perustuvat tuotteet muodostivat suurimman osan, 85.2 % vuonna 2025.
Prosessin mukaan: Liuotushiili (CIL) edusti suurinta osuutta, 45.6 % vuonna 2025.
Lähi-itä ja Afrikka: 164.8 miljoonaa Yhdysvaltain dollaria
Aasian ja Tyynenmeren alue: 142.9 miljoonaa Yhdysvaltain dollaria
Pohjois-Amerikka: 94.3 miljoonaa Yhdysvaltain dollaria
Latinalainen Amerikka: 83.4 miljoonaa Yhdysvaltain dollaria
Eurooppa: 36.9 miljoonaa Yhdysvaltain dollaria
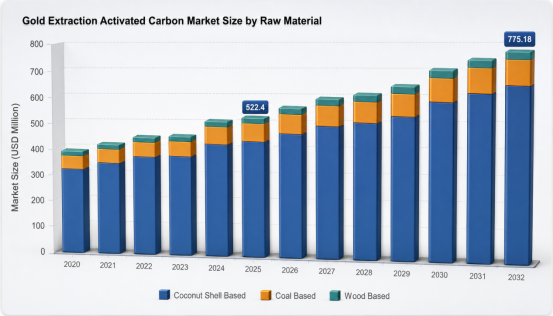
Kullan uuttoaktivoidun hiilen maailmanmarkkinoiden arvoksi arvioitiin 522.4 miljoonaa Yhdysvaltain dollaria vuonna 2025, mikä osoittaa alan elpymisen vankkaa konsolidoitumista 2020-luvun alun epävakauden jälkeen. Tämä arvostus heijastaa tasaista nousua vuoden 2020 lähtötasolta, joka oli 399.7 miljoonaa Yhdysvaltain dollaria, mikä korostaa erikoistuneiden hiilidioksidiväliaineiden kriittistä roolia jalometallien talteenotossa. Tulevina vuosina alan odotetaan kasvavan tuottoisasti, ja markkinoiden koon ennustetaan nousevan 775.18 miljoonaan Yhdysvaltain dollariin vuoteen 2032 mennessä. Tämän laajentumisen odotetaan tapahtuvan 5.8 prosentin vuotuisella kasvuvauhdilla (CAGR) jatkuvan teollisen kysynnän ja nykyaikaisen kaivostoiminnan kasvavien teknisten vaatimusten ansiosta.
Markkinoiden nousutrendiä vauhdittaa voimakkaasti korkean puhtauden kullan jatkuva kysyntä ja sitä seuraava kaivostoiminnan tehostuminen maailmanlaajuisesti. Vaikka alalla koettiin pieni korjausliike vuosina 2022–2023, jolloin arvot nousivat 454.24 miljoonasta Yhdysvaltain dollarista 452.28 miljoonaan Yhdysvaltain dollariin, sitä seurannut nousu 512.59 miljoonaan dollariin vuonna 2004 merkitsi uutta vauhtia. Tämä joustavuus johtuu edistyneiden hiili- uutto- ( CIL) ja hiili-sellu-prosessien (CIP) käyttöönotosta , jotka edellyttävät tehokasta aktiivihiiltä alemman pitoisuuden malmien saannon optimoimiseksi. Alan lähestyessä vuotta 2032 strategisen keskittymisen talteenottoasteiden maksimointiin odotetaan ylläpitävän premium-hiilivarianttien kysyntää ja varmistavan, että markkinat säilyttävät ennustetun kasvu-uransa.
Kullan louhinnan aktiivihiilen markkinoiden dynamiikka ja strategiset trendit
Nousevat maailmanlaajuiset kullan hinnat
Kullan maailmanlaajuisen hinnan jatkuva nousu on muokannut perusteellisesti louhintamaisemaa ja kannustanut aiemmin taloudellisesti kannattamattomina pidettyjen heikkolaatuisten malmien etsimiseen. Tämä muutos edellyttää tehokkaiden adsorptiomateriaalien, erityisesti kullan uuttoaktivoidun hiilen, käyttöönottoa talteenottoasteen maksimoimiseksi monimutkaisen prosessoinnin aikana. Kullan ennätyksellisen korkea arvostus oli ensisijainen tekijä, joka lisäsi hiili-sellun (CIP) prosessoinnin kysyntää vuonna 2025, erityisesti suurissa kaivoskeskuksissa, kuten Australiassa ja Etelä-Amerikassa, mikä on puolestaan lisännyt hankintapaineita koko maailmanlaajuisessa toimitusketjussa. Lisäksi kaivostoiminnan laajentuminen kehittyvissä talouksissa on edelleen ensisijainen katalysaattori, kun toimijat skaalaavat infrastruktuuria hyötyäkseen suotuisista hyödykehinnoista.
Alan teknologista kehitystä määrittelee yhä enemmän siirtyminen kohti hiilimateriaalien fyysisen kestävyyden parantamista. Merkittävä suuntaus on hiutaleiden muodonmuutoksen kestävyyden ja kulumiskovuuden parantaminen kullan hävikin minimoimiseksi voimakkaan sekoitusprosessin aikana. Kehittyneet lämpöaktivointitekniikat ovat myös saamassa jalansijaa kriittisenä keinona parantaa hiilen pitkäikäisyyttä ja optimoida käyttökustannuksia. Alueellisesta näkökulmasta Lähi-itä ja Afrikka muodostivat hallitsevan osan markkinoista vuonna 2025, mikä johtui intensiivisestä kaivostoiminnasta Ghanassa, Etelä-Afrikassa ja Malissa. Tätä seurasi tiiviisti Aasian ja Tyynenmeren alue, jossa merkittävät tuotantomäärät Australiassa ja Kiinassa lisäävät edelleen korkealaatuisen aktiivihiilen kulutusta.
Vahvasta kysynnästä huolimatta markkinoiden on navigoitava toimitusketjun volatiliteetin ja kiristyvän sääntely-ympäristön keskellä. Raa'an kookospähkinänkuoren saatavuuden ja hinnan vaihtelut , erityisesti Etelä-Aasiasta, aiheuttavat jatkuvia riskejä tuotannon vakaudelle. Lisäksi Yhdysvaltojen uudet tullit aktiivihiilen tuonnille tärkeimmistä toimittajamaista ovat nostaneet maahantuontikustannuksia kaksinumeroisilla prosenttiosuuksilla, mikä on johtanut strategiseen siirtymiseen kotimaisiin hiilipohjaisiin vaihtoehtoihin. Perinteisiä hiililaatuja koskevien ympäristösäännösten ennustetaan myös vaikuttavan tuotantokustannuksiin vuoteen 2032 asti. Tämän seurauksena kilpailukentän odotetaan pysyvän kohtalaisen konsolidoituneena, ja huipputason toimijat keskittyvät patentoituihin aktivointiprosesseihinsa saavuttaakseen erinomaisen huokoskokojakauman, joka on erityisesti optimoitu kultasyanidikompleksin adsorptiota varten.
Markkinat raaka- aineanalyysin mukaan
Kookospähkinänkuoresta valmistettu aktiivihiili toi suurimman osan tuloista vuonna 2025
Coconut Shell Based oli selvä markkinajohtaja vuonna 2025, ja se tuotti 444.93 miljoonaa Yhdysvaltain dollaria ja valtasi lähes 85.17 % maailmanmarkkinoista. Tämä hallitseva asema johtuu suurelta osin raaka-ainevetoisesta prosessitaloudellisuudesta ja tarjonnan eriyttämisestä, jotka vahvistivat käyttöönottoa keskeisillä kulutusalueilla: kookoskuoren hiilen raaka-aineiden hinnat nousivat jyrkästi joulukuun 2024 ja heinäkuun 2025 välisenä aikana, mukaan lukien Sri Lanka (522–860 USD/t), Indonesia (622–1 045 USD/t) ja Intia (551–983 USD/t), mikä tyypillisesti suosii tuottajia, jotka voivat varmistaa johdonmukaisen ja skaalautuvan hankinnan ja optimoida konversiotaloudellisuuden nousevien tuotantokustannusten vallitessa. Kysyntäpuolen vahvistuminen näkyy myös kauppavirroissa, joissa Yhdysvaltojen kookoskuoren hiilestä valmistetun aktiivihiilen tuonti nousi 30 460 tonniin, jonka arvo oli 76.22 miljoonaa dollaria, tammikuusta heinäkuuhun 2025. Keskimääräinen tuontihinta nousi 2 502 USD/t, mikä tukee näkemystä, että Markkinaosapuolet olivat valmiita maksamaan luotettavasta aktiivihiilen toimituksesta, joka liittyi tähän syöttöaineen kiertokulkuun.
Hiilipohjainen aktiivihiili edusti huomattavasti pienempää, mutta strategisesti tärkeää markkinaosuutta, jonka osuus oli arviolta 11.85 % ja liikevaihto 61.9 miljoonaa Yhdysvaltain dollaria vuonna 2025. Puupohjainen aktiivihiili pysyi puolestaan suhteellisen kapeana markkinarakonaan 2.98 %:ssa (liikevaihto 15–57 miljoonaa Yhdysvaltain dollaria). Käytännössä näillä segmenteillä on tasapainottava rooli hankintastrategioissa – hiilipohjainen aktiivihiili voidaan asettaa vaihtoehtoiseksi reitiksi, kun kookospähkinänkuoren saatavuus tai kustannusdynamiikka kiristyvät, kun taas puupohjainen aktiivihiili palvelee yleensä erityisiä kapasiteettitarpeita, joissa paikalliset metsätalousjätteet ja logistiikka tarjoavat kustannus- tai toiminnallisia etuja. Kookospähkinänkuoren raaka-aineiden kustannusten jyrkkä nousu, joka havaittiin tärkeimmissä hankintamaissa joulukuun 2024 ja heinäkuun 2025 välisenä aikana, vahvistaa kuitenkin myös sitä, että aktiivihiilen arvoketjun kilpailuetu on tiiviisti sidoksissa raaka-aineiden hankinnan vakauteen ja kykyyn hallita yksikkökohtaista taloudellisuutta epävakauden keskellä.
Kullan uuton aktiivihiilimarkkinat prosessianalyysin mukaan
Carbon-in-Leach-segmentti muodosti suurimman osuuden liikevaihdosta vuonna 2025
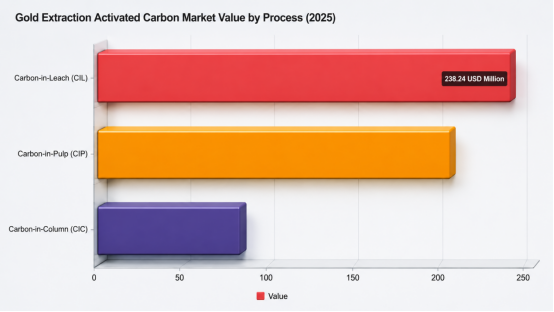
Carbon-in-Leach (C I L) oli johtavassa asemassa , ja sen arvoksi arvioitiin 238.24 miljoonaa Yhdysvaltain dollaria, ja sen osuudeksi arvioitiin 45.6 % maailmanlaajuisista kullan louhintaan käytettävän aktiivihiilen markkinoista vuonna 2025. Tämä hallitseva asema johtuu vakiintuneista prosessointiprosesseista ja laajamittaisesta käyttöönotosta laajamittaisissa toiminnoissa, joiden ansiosta CIL on saavuttanut lähes puolet markkinatuloista ja toiminut toimittajavalinnan ja toiminnan laajuuden vertailukohtana.
Carbon-in-Pulp (CIP ) toimi ensisijaisena toissijaisena segmenttinä, jonka osuus oli noin 39.49 % ja arvo 206.29 miljoonaa Yhdysvaltain dollaria vuonna 2025. Carbon-in-Column (CIC) pysyi pienempänä, erikoistuneena tarjontana 77.87 miljoonalla Yhdysvaltain dollarilla eli noin 14.91 prosentilla. CIP:n strateginen rooli keskittyy keskisuurten laitosten toiminnallisen joustavuuden tarjoamiseen, ja sen odotetaan pysyvän vahvana vaihtoehtona CIL:lle. CIC on puolestaan asemoitu kohdennettuun käyttöönottoon kolonnikeskeisissä kokoonpanoissa. Tarjontapuolen dynamiikka – erityisesti Kaakkois-Aasian vuoden 2024 kuivuus, joka aiheutti kookospähkinänkuoren raaka-ainepulaa ja myötävaikutti 25–30 prosentin rahtiliseihin ja kookospähkinänkuorilaadun hinnan kokonaisnousuun 18–24 prosenttia vuoden 2026 ensimmäisellä neljänneksellä – voi supistaa katteita kaikissa segmenteissä ja saada toimijat optimoimaan hiilidioksidin kulutusta tai tutkimaan raaka-aineiden korvaamisstrategioita.
Alueelliset markkinanäkymät
Lähi-itä ja Afrikka: Alueellinen johtaja, jonka maailmanlaajuinen markkinaosuus on 31.55 %
Globaalia maisemaa hallitsevan Lähi-idän ja Afrikan alueen arvoksi arvioitiin 164.84 miljoonaa Yhdysvaltain dollaria vuonna 2025, ja sen osuus kullan louhinnan aktiivihiilimarkkinoista oli arviolta 31.55 %. Tämä hallitseva osuus johtuu alueen keskittyneistä laajamittaisista kullan louhintatoiminnoista ja vakiintuneesta jalostusinfrastruktuurista, jotka ovat vauhdittaneet metallurgisiin talteenottoprosesseihin räätälöityjen korkean suorituskyvyn aktiivihiilituotteiden jatkuvaa kysyntää. Sääntelykehykset, jotka asettavat etusijalle resurssien kehittämisen ja investoinnit ylävirran kapasiteettiin, tukivat entisestään alueen johtavaa asemaa vuonna 2025.
Loput markkinoista jakautuivat Aasian ja Tyynenmeren alueelle (142.93 miljoonaa Yhdysvaltain dollaria, lähes 27.36 %). Pohjois-Amerikkaan (94.28 miljoonaa Yhdysvaltain dollaria, noin 18.05 %), Latinalaiseen Amerikkaan (83.43 miljoonaa Yhdysvaltain dollaria, noin 15.97 %) ja Eurooppaan (36.92 miljoonaa Yhdysvaltain dollaria, noin 7.07 %). Näistä Aasian ja Tyynenmeren alue nousi merkittävimmäksi haastajaksi johtajalle, ja sen odotetaan kasvavan tuottoisasti kaivosinvestointien ja teollisen jalostuskapasiteetin laajentuessa. Pohjois-Amerikka ja Latinalainen Amerikka jatkoivat merkittävää roolia – teknologisen omaksumisen ja resurssien kehittämisen vauhdittamina – kun taas Eurooppa edusti pienempää mutta erikoistunutta kysyntäpohjaa, joka sai jalansijaa erittäin puhtaiden talteenottosovellusten niche-sovelluksissa.
kilpailutilanteessa
Markkinoiden avaintoimijat
Kullan uuttoaktivoidun hiilen markkinat vuonna 2025 olivat kohtalaisen konsolidoituneet, ja johtavat toimittajat käyttivät patentoituja aktivointi- ja prosessinohjausominaisuuksia suorituskyvyn suojaamiseksi – erityisesti huokoskokojakaumaa, joka on säädetty kultasyanidikompleksin tehokkaaseen adsorptioon. Tämä kilpailurakenne on kannustanut huipputason toimijoita, kuten Jacobi Carbonsia, Haycarb PLC:tä, Calgon Carbon Corporationia (Kuraray) ja NORITia (Cabot Norit Activated Carbon), keskittymään ensiluokkaisten operatiivisten tulosten (kullan pitoisuus ja alhainen kuluma) ylläpitämiseen pelkän hinnan kilpailun sijaan, mikä selittää, miksi niiden kaupallinen asema on edelleen tiiviisti sidoksissa kaivosprosessien luotettavuuteen.
Kilpailun intensiteettiä muovasivat edelleen strategiset vastaukset raaka-aine- ja toimitusriskipaineisiin. Jacobi Carbons osoitti markkinoiden ketteryyttä mukauttamalla kookospähkinänkuoresta valmistettujen aktiivihiilen hinnoittelua 1. heinäkuuta 2025 alkaen. Tämä heijastaa kykyä hallita kustannusten vastatuulta heikentämättä suorituskykyyn keskittyvää arvolupaustaan. Calgon Carbon Corporation vahvisti kestävyyttä operatiivisilla aloitteilla, joilla pyrittiin tullivapaaseen kotimaiseen tarjontaan ja uudelleenaktivointikapasiteetin laajentamiseen. Tämä on yhdenmukaista alan laajemman tarpeen kanssa ylläpitää jatkuvuutta suuren läpimenon CIP/CIL-käyttäjille samalla kun lievennetään tuontitariffien ja kookospähkinän hiilikustannusten vaihtelua.
Tuotedifferentiointi pysyi ankkuroituna raaka-ainevalintoihin ja kookospähkinänkuoresta valmistettujen rakeisten aktiivihiilien laatuun, kuten Haycarb PLC:n, Calgon Carbon Corporationin (Kuraray) ja NORITin (Cabot Norit Activated Carbon) valmistamiin tuotteisiin, jotka oli suunnattu korkean adsorptiokyvyn saavuttamiseen hiiliuuttojärjestelmissä ja niihin liittyvissä järjestelmissä . Yhdessä nämä strategiat osoittavat, että menestyvät toimittajat hyödyntävät hallittavia aktivointiominaisuuksia ja sovelluskohtaisia tuoteperheitä varmistaakseen vahvemman asiakassuhteen, koska kullan talteenoton talous on erittäin herkkä adsorptiotehokkuudelle ja hiilen käyttöiälle pikemminkin kuin yleiselle adsorptiokyvylle.
Viimeaikainen teollisuuden kehitys
Strategiset alan virstanpylväät ja viimeaikaiset muutokset
Vuosien 2024 ja 2026 välillä kullan louhinnan aktiivihiilen markkinat siirtyivät kustannus- ja tarjontaherkkyydestä kohti perusteltavissa olevia hankinta- ja kotimaisia tuotantomalleja. Ajanjaksolle oli ominaista selkeä kaupallinen uudelleenhinnoittelureaktio ylävirran volatiliteetin – erityisesti kookoskuoresta peräisin olevan aktiivihiilen – osalta, jossa Jacobi Carbons toteutti 15–20 prosentin hinnankorotuksen 1. heinäkuuta 2025 alkaen, mikä oli nimenomaisesti sidoksissa raaka-aineiden hintojen nousuun. Tämäntyyppinen hinnoittelutoimenpide heijastaa sitä, kuinka alavirran kullan talteenoton taloustiede tuli yhä riippuvaisemmaksi vakaista hiilipanoksista, mikä pakotti ostajat arvioimaan uudelleen kustannusten siirtymisriskin ja toimitusten jatkuvuuden.
Samaan aikaan alan toimijat kiihdyttivät aloitteita, joilla pyrittiin vähentämään tulliriskiä ja parantamaan toimitusvarmuutta kullan talteenotto-sovelluksissa. Calgon Carbon Corporation käynnisti Operation Bedrock -hankkeen toimittaakseen tullivapaata kotimaista hiilipohjaista aktiivihiiltä, kohdistuen suoraan tuontitulleihin ja toimitusriskeihin, jotka voivat häiritä kullan talteenottoa ja muita aloja. Tämän täydentämiseksi yhtiö edisti muita kotimaisia tuotantoaloitteita, mukaan lukien kookospähkinän hiilikustannusten nousun lieventämiseksi ja tulliriskin vähentämiseksi suunniteltuja uudelleenaktivointikapasiteetin laajennuksia, mikä laajentaa tehokkaasti prosessioperaattoreiden käytettävissä olevia raaka-aine- ja kapasiteettivaihtoehtoja.
Nämä toimenpiteet yhdessä viestivät sekä teknologiapolkujen (hiilipohjaiset vs. kookospähkinänkuoreen perustuvat toimitusvaihtoehdot) että kaupallisen strategian (hinnoittelun vakauttaminen ja tariffien/riskien hallinta) kehityksestä, joka todennäköisesti muokkaa kilpailuasemaa vuosina 2026–2032. Valmistajien reagoidessa raaka-aineiden kustannusshokkeihin ja kaupan esteisiin, kullan louhinnassa käytettävän aktiivihiilen hankintastrategioiden odotetaan suosivan toimittajia, jotka osoittavat kotimaista kestävyyttä ja kapasiteettivaihtoehtoja. Ostajat puolestaan painottavat yhä enemmän paitsi suorituskykyä myös hankinnan jatkuvuutta ja kokonaiskustannusten ennustettavuutta.
- Satunnainen sisältö
- Kuuma sisältö
- Suosittua arvostelusisältöä
- Iskuputkisytytin
- Erittäin luja ja tarkka iskuputkinen sytytin
- Miten voin optimoida kemikaalien käyttöä malminkäsittelyssä?
- Vedetön oksaalihappo 99.6 % teollisuuslaatua
- akryyliamidi
- Bentsohydroksaamihappo
- natrium-O,O-dietyyliditiofosfaatti
- 1Alennettu natriumsyanidi (CAS: 143-33-9) kaivosteollisuuteen - korkea laatu ja kilpailukykyinen hinta
- 2Natriumsyanidi 98.3% CAS 143-33-9 NaCN kultainen rikastusaine, välttämätön kaivos- ja kemianteollisuudelle
- 3Kiinan uudet natriumsyanidin vientiä koskevat määräykset ja ohjeet kansainvälisille ostajille
- 4Natriumsyanidi (CAS: 143-33-9) Loppukäyttäjän todistus (kiinan- ja englanninkielinen versio)
- 5Kansainvälinen syanidin (natriumsyanidin) hallintakoodi - kultakaivosten hyväksymisstandardit
- 6Kiinan tehdas Rikkihappo 98%
- 7Vedetön oksaalihappo 99.6 % teollisuuslaatua
- 1Natriumsyanidi 98.3% CAS 143-33-9 NaCN kultainen rikastusaine, välttämätön kaivos- ja kemianteollisuudelle
- 2Korkea puhtaus · Vakaa suorituskyky · Korkeampi talteenotto — natriumsyanidi nykyaikaiseen kullan liuotukseen
- 3United Chemicaltutkimustiimi osoittaa auktoriteettiaan datalähtöisten oivallusten avulla
- 4AuCyan™ -tehokas natriumsyanidi | 98.3 %:n puhtaus maailmanlaajuiseen kullankaivuuseen
- 5Digitaalinen elektroninen sytytin (viiveaika 0–16000 ms)
- 6Erittäin luja ja tarkka iskuputkinen sytytin
- 7teollisuuden sähköinen sytytin

Verkkoviestikonsultaatio
Lisää kommentti: