Segmentacija tržišta i regionalna podjela za 2025. godinu:
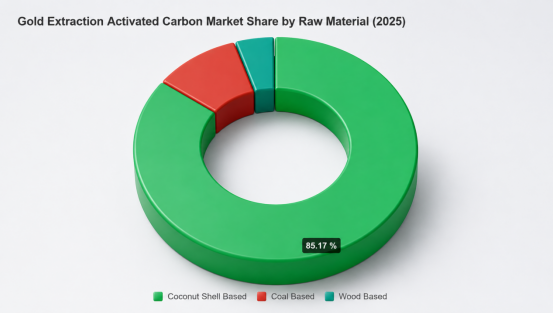
Po sirovini, na bazi kokosovih ljuski činila je najveći udio s 85.2% u 2025. godini.
Po procesu: Ugljik u ispiranju (CIL) predstavljao je najveći udio s 45.6% u 2025. godini.
Bliski istok i Afrika: 164.8 milijuna USD
Azija i Pacifik: 142.9 milijuna USD
Sjeverna Amerika: 94.3 milijuna USD
Latinska Amerika: 83.4 milijuna USD
Europa: 36.9 milijuna USD
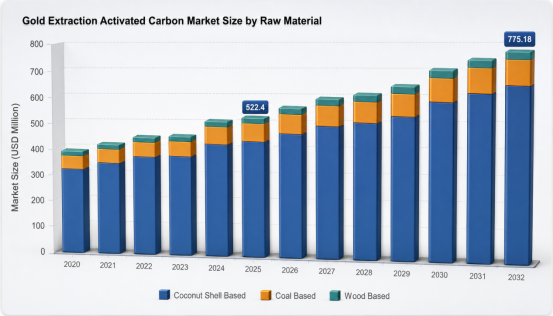
Globalno tržište aktivnog ugljena za ekstrakciju zlata procijenjeno je na 522.4 milijuna USD u 2025. godini, što predstavlja snažnu konsolidaciju oporavka industrije nakon volatilnosti početkom 2020-ih. Ova procjena odražava stalan uspon s početne vrijednosti iz 2020. od 399.7 milijuna USD, što naglašava ključnu ulogu specijaliziranih ugljičnih medija u iskorištavanju plemenitih metala. U nadolazećim godinama očekuje se unosan rast sektora, s projekcijama da će veličina tržišta do 2032. godine dosegnuti 775.18 milijuna USD. Očekuje se da će se ovo širenje dogoditi složenom godišnjom stopom rasta (CAGR) od 5.8%, potaknuto održivom industrijskom potražnjom i rastućim tehničkim zahtjevima modernih rudarskih operacija.
Uzlazna putanja tržišta snažno je potaknuta stalnom potražnjom za zlatom visoke čistoće i posljedičnim intenziviranjem rudarskih aktivnosti diljem svijeta. Dok je industrija doživjela manju korekciju između 2022. i 2023., gdje su se vrijednosti pomaknule s 454.24 milijuna USD na 452.28 milijuna USD, naknadni oporavak na 512.59 milijuna USD u 2004. signalizirao je ponovni zamah. Ova otpornost pripisuje se usvajanju naprednih procesa izvlačenja ugljika u pulpi (CIL) i ugljika u pulpi (CIP) , koji zahtijevaju visokoučinkoviti aktivni ugljen za optimizaciju prinosa iz ruda niže kvalitete. Kako se industrija kreće prema 2032. godini, očekuje se da će strateški fokus na maksimiziranje stopa iskorištenja održati potražnju za premium varijantama ugljika, osiguravajući da tržište održi svoj projicirani put rasta.
Dinamika i strateški trendovi tržišta aktivnog ugljena za vađenje zlata
Rastuće globalne cijene zlata
Kontinuirani rast globalnih cijena zlata temeljno je promijenio krajolik vađenja, potičući istraživanje ruda niske kvalitete koje su se prije smatrale ekonomski neisplativima. Ova promjena zahtijeva primjenu visokoučinkovitih adsorpcijskih materijala, posebno aktivnog ugljena za ekstrakciju zlata, kako bi se maksimizirale stope iskorištenja tijekom složene obrade. Rekordno visoka vrijednost zlata bila je primarni čimbenik koji je potaknuo potražnju za obradom ugljika u pulpi (CIP) u 2025. godini, posebno unutar glavnih rudarskih središta poput Australije i Južne Amerike, što je potom pojačalo pritiske nabave u cijelom globalnom lancu opskrbe. Nadalje, širenje rudarskih operacija u zemljama u nastajanju ostaje primarni katalizator, jer operateri skaliraju infrastrukturu kako bi iskoristili povoljne cijene roba.
Tehnološka evolucija unutar sektora sve je više definirana pomakom prema poboljšanju fizičke trajnosti ugljičnih medija. Postoji značajan trend prema povećanju otpornosti na oblik pločica i tvrdoće na habanje kako bi se smanjio gubitak zlata tijekom snažnog procesa miješanja. Napredne tehnike toplinske reaktivacije također dobivaju na značaju kao ključno sredstvo za poboljšanje dugovječnosti ugljika i optimizaciju operativnih troškova. Iz regionalne perspektive, Bliski istok i Afrika činili su dominantan udio na tržištu u 2025. godini, što se pripisuje intenzivnim rudarskim aktivnostima u Gani, Južnoj Africi i Maliju. Usko je slijedila azijsko-pacifička regija, gdje značajni obujmovi proizvodnje u Australiji i Kini i dalje potiču znatnu potrošnju visokokvalitetnog aktivnog ugljena.
Unatoč snažnoj potražnji, tržište se mora snalaziti s nestabilnostima opskrbnog lanca i pooštravanjem regulatornog okruženja. Fluktuacije u dostupnosti i cijenama sirovih kokosovih ljuski , posebno iz Južne Azije, predstavljaju stalne rizike za stabilnost proizvodnje. Štoviše, nove američke tarife na uvoz aktivnog ugljena iz glavnih zemalja dobavljača povećale su troškove skladištenja za dvoznamenkaste postotke, potičući strateški prelazak na domaće alternative na bazi ugljena. Predviđa se da će propisi o zaštiti okoliša u vezi s tradicionalnim vrstama ugljena također utjecati na troškove proizvodnje do 2032. godine. Posljedično, očekuje se da će konkurentsko okruženje ostati umjereno konsolidirano, s vrhunskim igračima koji se usredotočuju na vlasničke procese aktivacije kako bi postigli vrhunsku raspodjelu veličine pora posebno optimiziranu za adsorpciju kompleksa cijanida zlata.
Analiza tržišta po sirovinama
Aktivni ugljen na bazi kokosove ljuske činio je najveći udio prihoda u 2025. godini
Coconut Shell Based bio je jasni lider na tržištu u 2025. godini, ostvarivši 444.93 milijuna USD i zauzevši gotovo 85.17% globalnog tržišnog udjela. Ova dominacija uvelike se pripisuje ekonomiji procesa vođenoj sirovinama i diferencijaciji ponude koja je ojačala prihvaćanje u ključnim regijama potrošnje: cijene sirovina za drveni ugljen od kokosovih ljuski naglo su porasle između prosinca 2024. i srpnja 2025., uključujući Šri Lanku (s 522 USD/MT na 860 USD/MT), Indoneziju (s 622 USD/MT na 1,045 USD/MT) i Indiju (s 551 USD/MT na 983 USD/MT), što obično pogoduje proizvođačima koji mogu osigurati dosljednu, skalabilnu nabavu i optimizirati ekonomiju konverzije uz rastuće troškove ulaznih proizvoda. Validacija na strani potražnje također se pojavljuje u trgovinskim tokovima, gdje je američki uvoz aktivnog ugljena na bazi drvenog ugljena od kokosovih ljuski dosegao 30,460 MT u vrijednosti od 76.22 milijuna USD od siječnja do srpnja 2025., s prosječnom uvoznom cijenom koja je porasla na 2502 USD/MT - što podupire stav da sudionici na tržištu bili su spremni platiti za pouzdanu opskrbu aktivnim ugljenom. Povezano s ovim putem sirovine.
Aktivni ugljen na bazi ugljena predstavljao je znatno manji, ali strateški važan dio tržišta, s procijenjenim udjelom od 11.85% s prihodom od 61.9 milijuna USD u 2025. godini, dok je ugljen na bazi drva ostao relativno nišan s 2.98% (prihod od 15-57 milijuna USD). U praksi, ovi segmenti igraju balansirajuću ulogu u strategijama nabave - ugljen na bazi ugljena može se pozicionirati kao alternativni put kada se dostupnost kokosovih ljuski ili dinamika troškova pooštre, dok ugljen na bazi drva obično zadovoljava specifične potrebe kapaciteta gdje lokalni ostaci šumarstva i logistika nude troškovne ili operativne prednosti. Međutim, nagli porast troškova sirovina za kokosove ljuske uočen u glavnim županijama dobavljačima tijekom razdoblja od prosinca 2024. do srpnja 2025. također potvrđuje da je konkurentska poluga u lancu vrijednosti aktivnog ugljena usko povezana sa stabilnošću nabave sirovina i sposobnošću upravljanja ekonomijom jedinice usred volatilnosti.
Analiza procesa na tržištu aktivnog ugljena za ekstrakciju zlata
Segment ugljika u ispiranju činio je najveći udio prihoda u 2025. godini
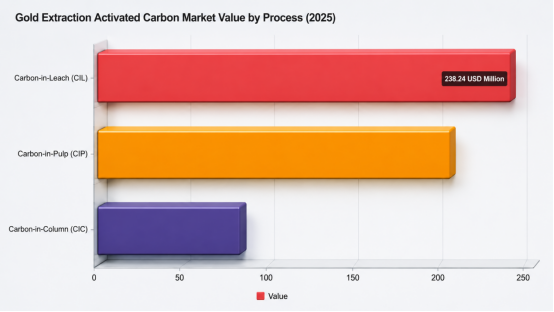
Vodeću poziciju zauzeo je Carbon-in-Leach (C I L) , čija je vrijednost procijenjena na 238.24 milijuna USD i činila je procijenjenih 45.6% globalnog tržišta aktivnog ugljena za ekstrakciju zlata u 2025. godini. Ova dominacija pripisuje se ukorijenjenim tijekovima obrade i široko rasprostranjenoj primjeni u velikim operacijama, što je CIL-u omogućilo da ostvari gotovo polovicu tržišnih prihoda i da služi kao mjerilo za odabir dobavljača i operativnu skalu.
Ugljik u pulpi (CIP ) služio je kao primarni sekundarni segment, predstavljajući približno 39.49% i iznoseći 206.29 milijuna USD u 2025. godini, dok je ugljik u koloni (CIC) ostao manja, specijalizirana ponuda s vrijednošću od 77.87 milijuna USD ili oko 14.91%. Strateška uloga CIP-a usmjerena je na pružanje operativne fleksibilnosti za postrojenja srednje veličine i očekuje se da će ostati snažna alternativa CIL-u, dok je CIC pozicioniran za ciljano usvajanje u konfiguracijama usmjerenim na kolone. Dinamika na strani ponude - posebno suša u jugoistočnoj Aziji 2024. godine, koja je stvorila nestašicu sirovina za kokosove ljuske i pridonijela dodatnim troškovima prijevoza od 25-30% i ukupnom povećanju cijena kokosovih ljuski od 18-24% u prvom tromjesečju 2026. - mogla bi smanjiti marže u svim segmentima i potaknuti operatere da optimiziraju potrošnju ugljika ili istraže strategije zamjene sirovina.
Regionalni uvid u tržište
Bliski istok i Afrika: Dominantni regionalni lider s 31.55% globalnog udjela
Dominantna globalna regija Bliskog istoka i Afrike procijenjena je na 164.84 milijuna USD u 2025. godini i činila je procijenjenih 31.55% tržišta aktivnog ugljena za vađenje zlata. Ovaj dominantni udio pripisuje se koncentraciji velikih operacija vađenja zlata u regiji i uspostavljenoj infrastrukturi za preradu, što je potaknulo održivu potražnju za visokoučinkovitim proizvodima aktivnog ugljena prilagođenim metalurškim procesima oporabe. Regulatorni okviri koji daju prioritet razvoju resursa i ulaganjima u uzvodne kapacitete dodatno su podržali vodeću poziciju regije u 2025. godini.
Ostatak tržišta raspoređen je po azijsko-pacifičkoj regiji (142.93 milijuna USD, što čini gotovo 27.36%). Sjevernoj Americi (94.28 milijuna USD, što predstavlja približno 18.05%), Latinskoj Americi (83.43 milijuna USD, približno 15.97%) i Europi (36.92 milijuna USD, oko 7.07%). Među njima, azijsko-pacifička regija pojavila se kao najznačajniji izazivač vodećem tržištu i očekuje se unosan rast kako se šire ulaganja u rudarstvo i industrijski kapaciteti za preradu. Sjeverna Amerika i Latinska Amerika nastavile su igrati značajne uloge - potaknute usvajanjem tehnologije i razvojem resursa - dok je Europa predstavljala manju, ali specijaliziranu bazu potražnje, dobivajući na značaju u nišnim primjenama oporavka visoke čistoće.
Konkurentski krajolik
Ključni igrači na tržištu
Tržište aktivnog ugljena za ekstrakciju zlata u 2025. godini okarakterizirano je kao umjereno konsolidirano, s vodećim dobavljačima koji koriste vlastite mogućnosti aktivacije i kontrole procesa kako bi zaštitili performanse - posebno raspodjelu veličine pora podešenu za učinkovitu adsorpciju kompleksa cijanida zlata. Ova konkurentska struktura potaknula je vrhunske igrače poput Jacobi Carbonsa, Haycarba PLC-a, Calgon Carbon Corporation (Kuraray), NORITA (Cabot Norit Activated Carbon) da se usredotoče na održavanje vrhunskih operativnih rezultata (unos zlata i nisko trošenje) umjesto da se natječu isključivo na temelju cijene, što pomaže objasniti zašto je njihovo komercijalno pozicioniranje i dalje usko povezano s pouzdanošću procesa rudarenja.
Intenzitet konkurencije dodatno su oblikovali strateški odgovori na pritiske sirovina i rizika opskrbe. Jacobi Carbons pokazao je tržišnu agilnost prilagođavanjem cijena u cijeloj svojoj liniji aktivnog ugljena na bazi kokosove ljuske, što je stupilo na snagu 1. srpnja 2025., što odražava sposobnost upravljanja troškovima bez smanjenja vrijednosti usmjerene na performanse. Calgon Carbon Corporation ojačao je otpornost operativnim inicijativama usmjerenim na domaću opskrbu bez carina i proširenje kapaciteta reaktivacije, što je u skladu sa širom potrebom industrije za održavanjem kontinuiteta za korisnike CIP/CIL visokog protoka, a istovremeno ublažava volatilnost uvoznih carina i troškova kokosovog ugljena.
Diferencijacija proizvoda ostala je utemeljena na izboru sirovinskih puteva i inženjerstvu kvalitete granuliranog aktivnog ugljena na bazi kokosovih ljuski od igrača, uključujući Haycarb PLC, Calgon Carbon Corporation (Kuraray) i NORIT (Cabot Norit Activated Carbon), koji su bili pozicionirani oko pružanja visokih performansi adsorpcije u sustavima izluživanja ugljika i srodnim sustavima . Zajedno, ove strategije ukazuju na to da pobjednički dobavljači koriste kontrolirane aktivacijske karakteristike i obitelji proizvoda specifične za primjenu kako bi osigurali jaču vezanost za kupce, jer je ekonomija iskorištenja zlata vrlo osjetljiva na učinkovitost adsorpcije i vijek trajanja ugljika, a ne na generički kapacitet adsorpcije.
Nedavna kretanja u industriji
Strateške prekretnice u industriji i nedavni potezi
Između 2024. i 2026. godine, krajolik aktivnog ugljena za vađenje zlata promijenio se od osjetljivosti na troškove i ponudu prema obranjivijim modelima nabave i domaće proizvodnje. Razdoblje je obilježio jasan komercijalni odgovor na ponovno određivanje cijena zbog volatilnosti uzvodno - posebno za aktivni ugljen dobiven iz kokosovih ljuski - gdje je Jacobi Carbons uveo povećanje cijena od 15-20% s učinkom od 1. srpnja 2025., što je izričito povezano s rastućim troškovima sirovina. Ova vrsta djelovanja određivanja cijena odražava kako je ekonomija nizvodnog vađenja zlata postala sve ovisnija o stabilnim ulazima ugljika, potičući kupce da ponovno procjene rizik prijenosa troškova i kontinuitet opskrbe.
Istodobno, industrijski akteri ubrzali su inicijative usmjerene na smanjenje izloženosti carinama i poboljšanje pouzdanosti opskrbe za primjene u iskorištavanju zlata. Calgon Carbon Corporation pokrenula je Operaciju Bedrock kako bi isporučila domaći aktivni ugljen na bazi ugljena bez carina, izravno ciljajući uvozne carine i rizike opskrbe koji mogu poremetiti iskorištavanje zlata i druge sektore. Uz to, tvrtka je unaprijedila dodatne inicijative za domaću proizvodnju, uključujući proširenje kapaciteta za reaktivaciju osmišljenih za ublažavanje porasta cijena kokosovog ugljika i smanjenje izloženosti carinama - učinkovito proširujući opcije sirovina i kapaciteta dostupne operaterima procesa.
Zajedno, ovi potezi signaliziraju evoluciju i u tehnološkim putevima (opcije opskrbe na bazi ugljena naspram opcija opskrbe na bazi kokosovih ljuski) i u komercijalnoj strategiji (stabilizacija cijena i upravljanje tarifama/rizicima) koja će vjerojatno oblikovati konkurentsku poziciju u razdoblju od 2026. do 2032. Kako proizvođači reagiraju na šokove cijena sirovina i trgovinske barijere, očekuje se da će strategije nabave aktivnog ugljena koji se koristi u vađenju zlata favorizirati dobavljače koji pokazuju domaću otpornost i opcionalnost kapaciteta, dok kupci sve više važe ne samo performanse, već i kontinuitet nabave i ukupnu predvidljivost troškova.
- Nasumični sadržaj
- Vrući sadržaj
- Vrući sadržaj s recenzijama
- Olovni nitrat 99%
- Visokokvalitetni natrijev silikat 99% vodeno staklo
- T-610 kolektor Derivat salicil oksim kiseline Sadržaj 3.5%
- Industrijski natrijev nitrit 98.5%
- Kako odabrati pravi reagens za flotaciju?
- Bezvodna oksalna kiselina 99.6% industrijske kvalitete
- Cijanurna kiselina
- 1Sniženi natrijev cijanid (CAS: 143-33-9) za rudarstvo - visoka kvaliteta i konkurentne cijene
- 2Natrijev cijanid 98.3% CAS 143-33-9 NaCN sredstvo za prekrivanje zlata, neophodno za rudarsku kemijsku industriju
- 3Novi kineski propisi o izvozu natrijevog cijanida i smjernice za međunarodne kupce
- 4Natrijev cijanid (CAS: 143-33-9) Certifikat krajnjeg korisnika (kineska i engleska verzija)
- 5Međunarodni kodeks upravljanja cijanidom(natrijevim cijanidom) - Standardi prihvaćanja rudnika zlata
- 6Kineska tvornica sumporne kiseline 98%
- 7Bezvodna oksalna kiselina 99.6% industrijske kvalitete
- 1Natrijev cijanid 98.3% CAS 143-33-9 NaCN sredstvo za prekrivanje zlata, neophodno za rudarsku kemijsku industriju
- 2Visoka čistoća · Stabilne performanse · Veći oporavak — natrijev cijanid za moderno ispiranje zlata
- 3United ChemicalIstraživački tim pokazuje autoritet kroz uvide temeljene na podacima
- 4AuCyan™ visokoučinkoviti natrijev cijanid | Čistoća 98.3% za globalno rudarstvo zlata
- 5Digitalni elektronički detonator(vrijeme odgode 0~ 16000ms)
- 6Detonator s udarnom cijevi visoke čvrstoće i visoke preciznosti
- 7industrija Električni detonator
Konzultacije putem internetske poruke
Dodaj komentar: