تقسيم السوق والتوزيع الإقليمي لعام 2025:
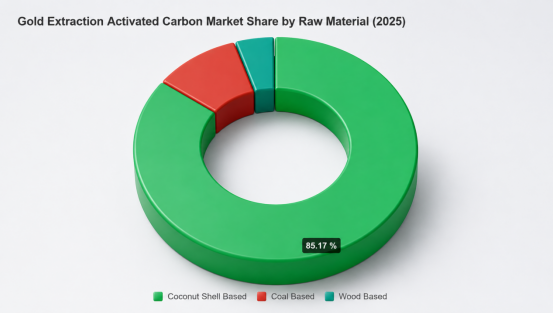
من حيث المواد الخام، شكلت قشور جوز الهند الحصة الأكبر بنسبة 85.2% في عام 2025.
حسب العملية: شكلت عملية الترشيح بالكربون (CIL) أعلى نسبة بلغت 45.6% في عام 2025.
الشرق الأوسط وأفريقيا: 164.8 مليون دولار أمريكي
منطقة آسيا والمحيط الهادئ: 142.9 مليون دولار أمريكي
أمريكا الشمالية: 94.3 مليون دولار أمريكي
أمريكا اللاتينية: 83.4 مليون دولار أمريكي
أوروبا: 36.9 مليون دولار أمريكي
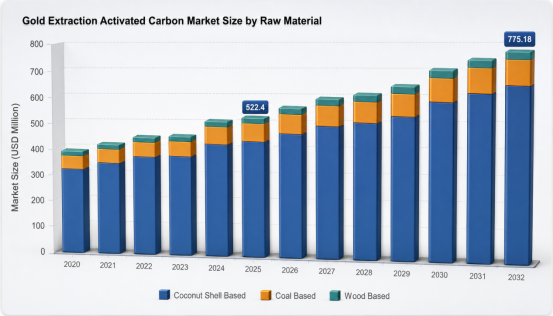
بلغت قيمة السوق العالمية للكربون المنشط لاستخلاص الذهب 522.4 مليون دولار أمريكي في عام 2025، ما يمثل تعافياً قوياً للقطاع بعد تقلبات أوائل العقد الحالي. وتعكس هذه القيمة ارتفاعاً مطرداً من مستوى عام 2020 البالغ 399.7 مليون دولار أمريكي، مؤكدةً الدور المحوري لوسائط الكربون المتخصصة في استخلاص المعادن الثمينة. ومن المتوقع أن يشهد هذا القطاع نمواً مربحاً خلال السنوات القادمة، حيث يُتوقع أن يصل حجم السوق إلى 775.18 مليون دولار أمريكي بحلول عام 2032. ومن المتوقع أن يحدث هذا التوسع بمعدل نمو سنوي مركب قدره 5.8%، مدفوعاً بالطلب الصناعي المستمر والمتطلبات التقنية المتزايدة لعمليات التعدين الحديثة.
يُعزى المسار التصاعدي للسوق بشكل كبير إلى الطلب المستمر على الذهب عالي النقاء وما تبعه من تكثيف لأنشطة التعدين عالميًا. وبينما شهد القطاع تصحيحًا طفيفًا بين عامي 2022 و2023، حيث انخفضت القيم من 454.24 مليون دولار أمريكي إلى 452.28 مليون دولار أمريكي، إلا أن الانتعاش اللاحق إلى 512.59 مليون دولار أمريكي في عام 2004 أشار إلى زخم متجدد. وتُعزى هذه المرونة إلى اعتماد عمليات الكربون المتقدمة، مثل الكربون في الترشيح (CIL) والكربون في اللب (CIP) ، والتي تتطلب استخدام كربون مُنشط عالي الأداء لتحسين الإنتاجية من الخامات منخفضة الجودة. ومع توجه القطاع نحو عام 2032، من المتوقع أن يُسهم التركيز الاستراتيجي على زيادة معدلات الاستخلاص في الحفاظ على الطلب على أنواع الكربون المتميزة، مما يضمن استمرار السوق في مسار نموه المتوقع.
ديناميكيات سوق الكربون المنشط لاستخلاص الذهب والاتجاهات الاستراتيجية
ارتفاع أسعار الذهب العالمية
أدى الارتفاع المستمر في أسعار الذهب العالمية إلى تغيير جذري في مشهد استخراجه، مما حفز استكشاف الخامات منخفضة الجودة التي كانت تُعتبر سابقًا غير مجدية اقتصاديًا. ويتطلب هذا التحول استخدام مواد امتصاص عالية الكفاءة، وتحديدًا الكربون المنشط لاستخلاص الذهب، لزيادة معدلات الاستخلاص إلى أقصى حد خلال عمليات المعالجة المعقدة. وكان الارتفاع القياسي في قيمة الذهب عاملًا رئيسيًا في زيادة الطلب على معالجة اللب بالكربون (CIP) في عام 2025، لا سيما في مراكز التعدين الرئيسية مثل أستراليا وأمريكا الجنوبية، مما زاد من ضغوط الشراء عبر سلسلة التوريد العالمية. علاوة على ذلك، يظل توسع عمليات التعدين في الاقتصادات الناشئة عاملًا محفزًا رئيسيًا، حيث يقوم المشغلون بتوسيع البنية التحتية للاستفادة من أسعار السلع الأساسية المواتية.
يتسم التطور التكنولوجي في هذا القطاع بتوجه متزايد نحو تعزيز المتانة الفيزيائية لوسائط الكربون. ويبرز اتجاه ملحوظ نحو زيادة مقاومة شكل الصفائح وصلابة الاحتكاك لتقليل فقدان الذهب أثناء عملية التحريك المكثفة. كما تكتسب تقنيات إعادة التنشيط الحراري المتقدمة زخمًا كوسيلة أساسية لتحسين عمر الكربون وترشيد النفقات التشغيلية. وعلى الصعيد الإقليمي، استحوذت منطقة الشرق الأوسط وأفريقيا على الحصة الأكبر من السوق في عام 2025، ويعزى ذلك إلى أنشطة التعدين المكثفة في غانا وجنوب أفريقيا ومالي. وتلتها منطقة آسيا والمحيط الهادئ، حيث تستمر أحجام الإنتاج الكبيرة في أستراليا والصين في دفع الاستهلاك الكبير للكربون المنشط عالي الجودة.
على الرغم من الطلب القوي، يواجه السوق تحديات في التعامل مع تقلبات سلاسل التوريد وبيئة تنظيمية أكثر صرامة. وتُشكل تقلبات توافر وأسعار قشور جوز الهند الخام ، لا سيما من جنوب آسيا، مخاطر مستمرة على استقرار الإنتاج. علاوة على ذلك، أدت التعريفات الأمريكية الجديدة على الكربون المنشط المستورد من الدول الموردة الرئيسية إلى ارتفاع تكاليف الاستيراد بنسب مئوية مضاعفة، مما دفع إلى تحول استراتيجي نحو البدائل المحلية القائمة على الفحم. ومن المتوقع أيضًا أن تؤثر اللوائح البيئية المتعلقة بأنواع الفحم التقليدية على تكاليف الإنتاج حتى عام 2032. ونتيجة لذلك، من المتوقع أن يظل المشهد التنافسي متماسكًا إلى حد ما، حيث تركز الشركات الرائدة على عمليات التنشيط الخاصة بها لتحقيق توزيع مثالي لحجم المسام، مُحسَّن خصيصًا لامتصاص مُركب سيانيد الذهب.
تحليل السوق حسب المواد الخام
استحوذ الكربون المنشط المصنوع من قشور جوز الهند على الحصة الأكبر من الإيرادات في عام 2025
كانت منتجات فحم قشور جوز الهند هي الرائدة في السوق بلا منازع عام 2025، حيث حققت إيرادات بلغت 444.93 مليون دولار أمريكي، واستحوذت على ما يقارب 85.17% من حصة السوق العالمية. ويعزى هذا التفوق بشكل كبير إلى اقتصاديات عملية الإنتاج المدفوعة بالمواد الخام، وتمايز العرض الذي عزز اعتمادها في المناطق الاستهلاكية الرئيسية: فقد ارتفعت أسعار فحم قشور جوز الهند بشكل حاد بين ديسمبر 2024 ويوليو 2025، بما في ذلك سريلانكا (من 522 دولارًا أمريكيًا/طن متري إلى 860 دولارًا أمريكيًا/طن متري)، وإندونيسيا (من 622 دولارًا أمريكيًا/طن متري إلى 1,045 دولارًا أمريكيًا/طن متري)، والهند (من 551 دولارًا أمريكيًا/طن متري إلى 983 دولارًا أمريكيًا/طن متري)، وهو ما يصب عادةً في مصلحة المنتجين القادرين على تأمين مصادر ثابتة وقابلة للتوسع، وتحسين اقتصاديات التحويل في ظل ارتفاع تكاليف المدخلات. كما يظهر تأكيد الطلب في التدفقات التجارية، حيث بلغت واردات الولايات المتحدة من الكربون المنشط المصنوع من فحم قشور جوز الهند 30,460 طنًا متريًا بقيمة 76.22 مليون دولار أمريكي خلال الفترة من يناير إلى يوليو 2025، بمتوسط سعر استيراد. ارتفاع السعر إلى 2502 دولار أمريكي/طن متري - مما يدعم وجهة النظر القائلة بأن المشاركين في السوق كانوا على استعداد للدفع مقابل إمدادات موثوقة من الكربون المنشط المرتبط بمسار المواد الخام هذا.
شكّل الكربون المنشط المُستخلص من الفحم شريحة أصغر بكثير، لكنها ذات أهمية استراتيجية، من السوق، حيث بلغت حصته التقديرية 11.85% بإيرادات قدرها 61.9 مليون دولار أمريكي في عام 2025. بينما ظل الكربون المنشط المُستخلص من الخشب محدودًا نسبيًا بنسبة 2.98% (بإيرادات تتراوح بين 15 و57 مليون دولار أمريكي). عمليًا، يلعب هذان القطاعان دورًا متوازنًا في استراتيجيات الشراء؛ إذ يُمكن اعتبار الكربون المنشط المُستخلص من الفحم خيارًا بديلًا عند انخفاض توافر قشور جوز الهند أو تقلبات تكلفتها، بينما يميل الكربون المنشط المُستخلص من الخشب إلى تلبية احتياجات محددة من الطاقة الإنتاجية حيث توفر مخلفات الغابات المحلية والخدمات اللوجستية مزايا من حيث التكلفة أو التشغيل. مع ذلك، فإن الارتفاع الحاد في تكاليف قشور جوز الهند، الذي لوحظ في معظم الدول المصدرة الرئيسية خلال الفترة من ديسمبر 2024 إلى يوليو 2025، يؤكد أيضًا أن القدرة التنافسية في سلسلة قيمة الكربون المنشط مرتبطة ارتباطًا وثيقًا باستقرار مصادر المواد الخام والقدرة على إدارة اقتصاديات الوحدة في ظل التقلبات.
تحليل سوق الكربون المنشط لاستخلاص الذهب حسب العملية
استحوذ قطاع الكربون في عملية الترشيح على الحصة الأكبر من الإيرادات في عام 2025
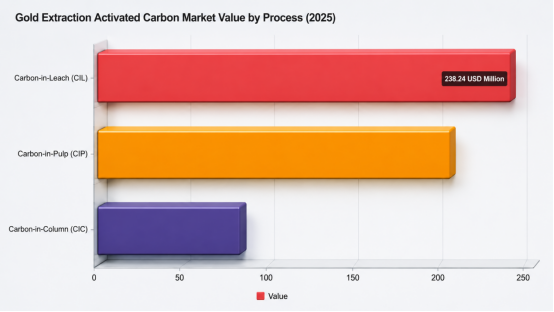
احتلت شركة Carbon-in-Leach (CIL ) مكانة رائدة ، حيث بلغت قيمتها 238.24 مليون دولار أمريكي، واستحوذت على ما يقدر بنحو 45.6% من سوق الكربون المنشط لاستخلاص الذهب العالمي في عام 2025. ويعزى هذا التفوق إلى عمليات المعالجة الراسخة والانتشار الواسع في العمليات واسعة النطاق، مما مكن شركة CIL من الاستحواذ على ما يقرب من نصف إيرادات السوق وأن تكون بمثابة المعيار لاختيار الموردين وحجم العمليات.
شكّلت تقنية الكربون في اللب (CIP ) القطاع الثانوي الرئيسي، حيث بلغت نسبتها حوالي 39.49% وقيمتها 206.29 مليون دولار أمريكي في عام 2025. بينما بقيت تقنية الكربون في العمود (CIC) عرضًا متخصصًا أصغر حجمًا بقيمة 77.87 مليون دولار أمريكي، أي ما يعادل 14.91% تقريبًا. يتمحور الدور الاستراتيجي لتقنية CIP حول توفير مرونة تشغيلية للمنشآت متوسطة الحجم، ومن المتوقع أن تظل بديلاً قويًا لتقنية الكربون في اللب (CIL)، في حين أن تقنية CIC مهيأة للاعتماد الموجه في التكوينات التي تركز على الأعمدة. قد تؤدي ديناميكيات جانب العرض - ولا سيما جفاف جنوب شرق آسيا في عام 2024، الذي تسبب في نقص في مواد خام قشور جوز الهند وساهم في زيادة رسوم الشحن بنسبة 25-30% وارتفاع أسعار قشور جوز الهند بنسبة 18-24% في الربع الأول من عام 2026 - إلى تقليص هوامش الربح في جميع القطاعات ودفع المشغلين إلى تحسين استهلاك الكربون أو استكشاف استراتيجيات استبدال المواد الخام.
رؤى السوق الإقليمية
الشرق الأوسط وأفريقيا: قائد إقليمي مهيمن بحصة عالمية تبلغ 31.55%
هيمنت منطقة الشرق الأوسط وأفريقيا على المشهد العالمي، حيث بلغت قيمتها 164.84 مليون دولار أمريكي في عام 2025، واستحوذت على ما يُقدّر بنحو 31.55% من سوق الكربون المنشط لاستخلاص الذهب. ويعزى هذا التفوق إلى تركز عمليات استخلاص الذهب واسعة النطاق في المنطقة، بالإضافة إلى البنية التحتية المتطورة للمعالجة، مما أدى إلى زيادة الطلب المستمر على منتجات الكربون المنشط عالية الأداء والمصممة خصيصًا لعمليات الاستخلاص المعدني. كما ساهمت الأطر التنظيمية التي تُعطي الأولوية لتطوير الموارد والاستثمار في القدرات الإنتاجية في تعزيز مكانة المنطقة الريادية في عام 2025.
توزعت الحصة المتبقية من السوق على مناطق آسيا والمحيط الهادئ (142.93 مليون دولار أمريكي، بنسبة تقارب 27.36%)، وأمريكا الشمالية (94.28 مليون دولار أمريكي، بنسبة تقارب 18.05%)، وأمريكا اللاتينية (83.43 مليون دولار أمريكي، بنسبة تقارب 15.97%)، وأوروبا (36.92 مليون دولار أمريكي، بنسبة تقارب 7.07%). وبرزت منطقة آسيا والمحيط الهادئ كأهم منافس للمنطقة الرائدة، ومن المتوقع أن تشهد نموًا مربحًا مع توسع استثمارات التعدين وقدرات المعالجة الصناعية. وواصلت أمريكا الشمالية وأمريكا اللاتينية لعب أدوار محورية، مدفوعةً على التوالي بتبني التكنولوجيا وتطوير الموارد، بينما مثلت أوروبا قاعدة طلب أصغر حجمًا ولكنها متخصصة، مكتسبةً زخمًا في تطبيقات استخلاص المعادن عالية النقاء المتخصصة.
مشهد تنافسي
اللاعبون الرئيسيون في السوق
اتسم سوق الكربون المنشط لاستخلاص الذهب في عام 2025 بدرجة متوسطة من التكتل، حيث استخدم الموردون الرئيسيون تقنيات تنشيط خاصة بهم وقدرات تحكم متطورة في العمليات لضمان الأداء الأمثل، ولا سيما توزيع حجم المسام المُحسّن لامتصاص مركب سيانيد الذهب بكفاءة. وقد شجع هذا الهيكل التنافسي الشركات الرائدة، مثل جاكوبي كاربونز، وهايكارب بي إل سي، وكالجون كاربون كوربوريشن (كوراراي)، ونوريت (كابوت نوريت للكربون المنشط)، على التركيز على تحقيق نتائج تشغيلية متميزة (تحميل الذهب وانخفاض معدل التآكل) بدلاً من التنافس على السعر فقط، مما يفسر ارتباط مكانتها التجارية ارتباطًا وثيقًا بموثوقية عملية التعدين.
وقد تعززت حدة المنافسة بفعل الاستجابات الاستراتيجية لضغوط المواد الخام ومخاطر الإمداد. وأظهرت شركة جاكوبي كاربونز مرونة في السوق من خلال تعديل أسعار منتجاتها من الكربون المنشط المصنوع من قشور جوز الهند اعتبارًا من 1 يوليو 2025، مما يعكس قدرتها على إدارة تقلبات التكاليف دون المساس بقيمة منتجاتها التي تركز على الأداء. وعززت شركة كالجون كاربون كوربوريشن مرونتها من خلال مبادرات تشغيلية تهدف إلى الإمداد المحلي المعفى من الرسوم الجمركية وتوسيع طاقة إعادة التنشيط، وهو ما يتوافق مع حاجة أوسع في القطاع للحفاظ على استمرارية خدمات مستخدمي أنظمة الاحتراق الداخلي/الاحتراق بالكربون عالية الإنتاجية مع الحد من تقلبات رسوم الاستيراد وتكاليف كربون جوز الهند.
ظل تمييز المنتجات قائماً على اختيار مسارات المواد الخام وهندسة درجات الكربون المنشط الحبيبي المصنوع من قشور جوز الهند من شركات مثل Haycarb PLC وCalgon Carbon Corporation (Kuraray) وNORIT (Cabot Norit Activated Carbon)، والتي تم تسويقها حول تقديم أداء امتصاص عالٍ في أنظمة استخلاص الذهب بالكربون والأنظمة ذات الصلة . تشير هذه الاستراتيجيات مجتمعة إلى أن الموردين الناجحين يستفيدون من خصائص التنشيط القابلة للتحكم ومجموعات المنتجات الخاصة بالتطبيقات لضمان ولاء أقوى للعملاء، لأن اقتصاديات استخلاص الذهب حساسة للغاية لكفاءة الامتصاص وعمر الكربون أكثر من سعته الامتصاصية العامة.
التطورات الصناعية الأخيرة
المعالم الاستراتيجية في الصناعة والتحركات الأخيرة
بين عامي 2024 و2026، شهد قطاع الكربون المنشط المستخدم في استخلاص الذهب تحولاً من التركيز على التكلفة والإمداد إلى نماذج شراء وإنتاج محلي أكثر استدامة. تميزت هذه الفترة باستجابة تجارية واضحة لإعادة تسعير المواد الخام، لا سيما الكربون المنشط المشتق من قشور جوز الهند، حيث رفعت شركة جاكوبي كاربونز أسعارها بنسبة 15-20% اعتبارًا من 1 يوليو 2025، وهو ما يرتبط ارتباطًا وثيقًا بارتفاع تكاليف المواد الخام. يعكس هذا النوع من إجراءات التسعير مدى اعتماد اقتصاديات استخلاص الذهب في المراحل اللاحقة على استقرار مدخلات الكربون، مما دفع المشترين إلى إعادة تقييم مخاطر نقل التكاليف واستمرارية الإمداد.
في الوقت نفسه، سارع رواد الصناعة إلى تنفيذ مبادرات تهدف إلى خفض التعرض للرسوم الجمركية وتحسين موثوقية الإمدادات لتطبيقات استخلاص الذهب. أطلقت شركة كالغون كاربون عملية "بيدروك" لتوفير الكربون المنشط المصنوع من الفحم محليًا بدون رسوم جمركية، مستهدفةً بذلك بشكل مباشر رسوم الاستيراد ومخاطر الإمداد التي قد تعرقل استخلاص الذهب وقطاعات أخرى. واستكمالًا لذلك، طورت الشركة مبادرات إنتاج محلية إضافية، بما في ذلك توسيع طاقة إعادة التنشيط المصممة للتخفيف من ارتفاع تكاليف كربون جوز الهند وتقليل التعرض للرسوم الجمركية، مما يوسع بشكل فعال خيارات المواد الخام والطاقة الإنتاجية المتاحة لمشغلي العمليات.
تشير هذه التحركات مجتمعةً إلى تطور في كلٍ من مسارات التكنولوجيا (خيارات التوريد القائمة على الفحم مقابل تلك القائمة على قشور جوز الهند) والاستراتيجية التجارية (استقرار الأسعار وإدارة التعريفات الجمركية/المخاطر)، وهو ما يُرجّح أن يُشكّل الوضع التنافسي خلال الفترة 2026-2032. ومع استجابة المصنّعين لصدمات تكلفة المواد الخام والحواجز التجارية، يُتوقع أن تُفضّل استراتيجيات شراء الكربون المنشط المستخدم في استخلاص الذهب الموردين الذين يُظهرون مرونة محلية وخيارات إنتاجية متنوعة. في حين يُولي المشترون اهتمامًا متزايدًا ليس فقط للأداء، بل أيضًا لاستمرارية التوريد وإمكانية التنبؤ بالتكلفة الإجمالية النهائية.
- محتوى عشوائي
- محتوى ساخن
- محتوى المراجعة الساخن
- نترات الرصاص 99%
- زجاج مائي عالي الجودة من سيليكات الصوديوم بنسبة 99%
- مجمع T-610 مشتق حمض أوكسيم الساليسيل المحتوى 3.5٪
- نتريت الصوديوم الصناعي 98.5%
- كيف أختار مادة التعويم المناسبة؟
- حمض الأكساليك اللامائي 99.6% درجة صناعية
- حمض السيانوريك
- 1سيانيد الصوديوم المخفض السعر (CAS: 143-33-9) للتعدين - جودة عالية وأسعار تنافسية
- 2سيانيد الصوديوم 98.3%، رقم CAS 143-33-9، عامل معالجة الذهب NaCN، ضروري للصناعات الكيميائية التعدينية
- 3اللوائح الصينية الجديدة بشأن صادرات سيانيد الصوديوم وإرشادات للمشترين الدوليين
- 4شهادة المستخدم النهائي لسيانيد الصوديوم (CAS: 143-33-9) (النسخة الصينية والإنجليزية)
- 5قانون إدارة السيانيد الدولي (سيانيد الصوديوم) - معايير قبول مناجم الذهب
- 6مصنع الصين حمض الكبريتيك 98٪
- 7حمض الأكساليك اللامائي 99.6% درجة صناعية
- 1سيانيد الصوديوم 98.3%، رقم CAS 143-33-9، عامل معالجة الذهب NaCN، ضروري للصناعات الكيميائية التعدينية
- 2نقاء عالي · أداء مستقر · استرداد أعلى - سيانيد الصوديوم لاستخلاص الذهب الحديث
- 3United Chemicalيُظهر فريق البحث في "" سلطته من خلال الرؤى القائمة على البيانات
- 4سيانيد الصوديوم عالي الأداء AuCyan™ | نقاء 98.3% لتعدين الذهب العالمي
- 5المفجر الإلكتروني الرقمي (وقت التأخير 0 ~ 16000 مللي ثانية)
- 6مفجر أنبوب الصدمة عالي القوة والدقة
- 7صناعة المفجر الكهربائي
استشارة الرسائل عبر الإنترنت
أضف تعليق: