Сегментација на пазарот и регионална анализа за 2025 година:
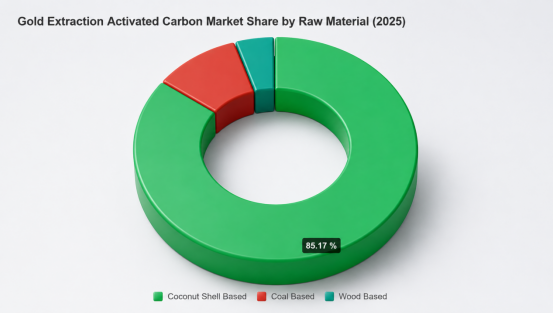
Според суровината, најголемиот удел, со 85.2%, во 2025 година, го сочинува производот на база на кокосова лушпа.
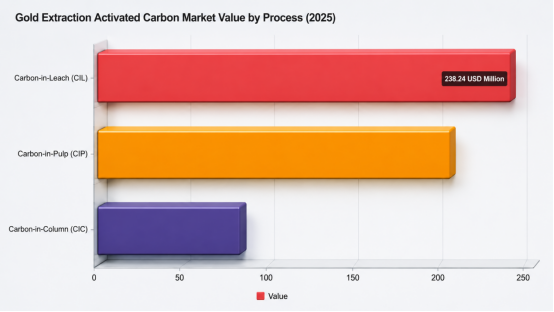
Според процесот: Јаглеродот во лужењето (CIL) претставуваше најголем удел од 45.6% во 2025 година.
Блискиот Исток и Африка: 164.8 милиони американски долари
Азиско-пацифичкиот регион: 142.9 милиони американски долари
Северна Америка: 94.3 милиони американски долари
Латинска Америка: 83.4 милиони американски долари
Европа: 36.9 милиони американски долари
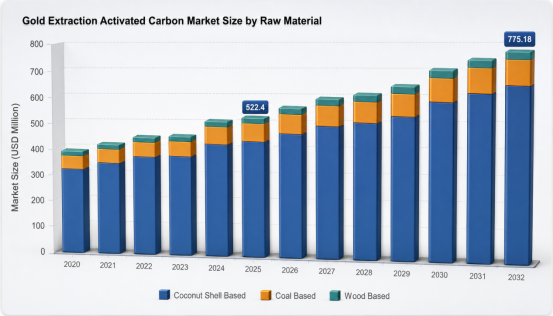
Глобалниот пазар за активен јаглен за екстракција на злато беше проценет на 522.4 милиони американски долари во 2025 година, што претставува робусна консолидација на закрепнувањето на индустријата по нестабилноста на почетокот на 2020-тите. Оваа проценка одразува постојан пораст од основната вредност за 2020 година од 399.7 милиони американски долари, нагласувајќи ја клучната улога на специјализираните јаглеродни медиуми во обновувањето на скапоцените метали. Во текот на наредните години, се очекува секторот да доживее профитабилен раст, при што големината на пазарот се предвидува да достигне 775.18 милиони американски долари до 2032 година. Се очекува оваа експанзија да се случи со сложена годишна стапка на раст (CAGR) од 5.8%, поттикната од одржливата индустриска побарувачка и зголемените технички барања на современите рударски операции.
Растот на пазарот е поттикнат од постојаната побарувачка за злато со висока чистота и последователното интензивирање на рударските активности на глобално ниво. Иако индустријата доживеа мала корекција помеѓу 2022 и 2023 година, каде што вредностите се поместија од 454.24 милиони американски долари на 452.28 милиони американски долари, последователниот раст на 512.59 милиони американски долари во 2004 година сигнализираше обновен моментум. Оваа отпорност се припишува на усвојувањето на напредните процеси на Carbn -in- L e a ch (CIL) и Carbon in-Pulp (CIP) , кои бараат високо-перформансен активен јаглен за оптимизирање на приносот од руди со понизок степен. Како што индустријата се движи кон 2032 година, се очекува стратешкиот фокус на максимизирање на стапките на обновување да ја одржи побарувачката за варијанти на премиум јаглерод, осигурувајќи дека пазарот ќе го одржи својот проектиран пат на раст.
Динамика и стратешки трендови на пазарот на активен јаглен за екстракција на злато
Растечки глобални цени на златото
Постојаното зголемување на глобалните цени на златото фундаментално го преобликува пејзажот на екстракција, поттикнувајќи го истражувањето на руди со низок квалитет кои претходно се сметаа за економски неодржливи. Оваа промена бара распоредување на високоефикасни материјали за адсорпција, поточно активен јаглен за екстракција на злато, за да се максимизираат стапките на обновување за време на сложената обработка. Рекордно високата вредност на златото беше примарен фактор што ја зголеми побарувачката за преработка на јаглерод во пулпа (CIP) во 2025 година, особено во големите рударски центри како Австралија и Јужна Америка, што последователно ги засили притисоците за набавка низ целиот глобален синџир на снабдување. Понатаму, проширувањето на рударските операции во економиите во развој останува примарен катализатор, бидејќи операторите ја зголемуваат инфраструктурата за да профитираат од поволните цени на стоките.
Технолошката еволуција во секторот сè повеќе се дефинира со поместување кон подобрување на физичката издржливост на јаглеродните медиуми. Постои значителен тренд кон зголемување на отпорноста на обликот на тромбоцитите и тврдоста на триење за да се минимизира загубата на злато за време на енергичниот процес на мешање. Напредните техники за термичка реактивација, исто така, добиваат на популарност како клучно средство за подобрување на долговечноста на јаглеродот и оптимизирање на оперативните трошоци. Од регионална перспектива, Блискиот Исток и Африка учествуваа со доминантен удел на пазарот во 2025 година, што се припишува на интензивните рударски активности во Гана, Јужна Африка и Мали. Потоа следеше Азиско-пацифичкиот регион, каде што значителните количини на производство во Австралија и Кина продолжуваат да водат до значителна потрошувачка на висококвалитетен активен јаглен.
И покрај силната побарувачка, пазарот мора да се справи со нестабилноста на синџирот на снабдување и заострувањето на регулаторната средина. Флуктуациите во достапноста и цените на суровите кокосови лушпи , особено од Јужна Азија, претставуваат постојан ризик за стабилноста на производството. Покрај тоа, новите американски царини за увезениот активен јаглен од главните земји добавувачи ги зголемија трошоците за земјиште за двоцифрени проценти, поттикнувајќи стратешки пресврт кон домашни алтернативи базирани на јаглен. Се предвидува дека еколошките регулативи во врска со традиционалните видови јаглен, исто така, ќе влијаат на трошоците за производство до 2032 година. Следствено, се очекува конкурентскиот пејзаж да остане умерено консолидиран, при што врвните играчи ќе се фокусираат на сопственички процеси на активирање за да постигнат супериорна распределба на големината на порите, специјално оптимизирана за адсорпција на комплекси од златен цијанид.
Анализа на пазарот по суровини
Активираниот јаглен на база на кокосова лушпа учествуваше со најголем удел во приходите во 2025 година
„Coconut Shell Based“ беше јасен лидер на пазарот во 2025 година, генерирајќи 444.93 милиони американски долари и зафаќајќи речиси 85.17% од глобалниот пазарен удел. Оваа доминација во голема мера се припишува на економијата на процесот водена од суровините и диференцијацијата на снабдувањето, што го зајакна усвојувањето низ клучните региони на потрошувачка: цените на суровините од јаглен од кокосови лушпи нагло се зголемија помеѓу декември 2024 година и јули 2025 година, вклучувајќи ги Шри Ланка (522 американски долари/тон до 860 американски долари/тон), Индонезија (622 американски долари/тон до 1,045 американски долари/тон) и Индија (551 американски долари/тон до 983 американски долари/тон), што обично им фаворизира на производителите кои можат да обезбедат конзистентно, скалабилно снабдување и да ја оптимизираат економијата на конверзија при зголемување на трошоците за влез. Потврдата од страна на побарувачката се појавува и во трговските текови, каде што увозот на активен јаглен базиран на јаглен од кокосови лушпи од САД достигна 30,460 тон во вредност од 76.22 милиони американски долари од јануари до јули 2025 година, со просечна цена на увоз што се искачи на 2502 американски долари/тон - поддржувајќи го ставот дека учесниците на пазарот беа спремни да платат за сигурно снабдување со активен јаглен. Поврзано со овој пат на суровина.
Активираниот јаглен базиран на јаглен претставуваше значително помал, но стратешки важен дел од пазарот, со околу 11.85% удел со приход од 61.9 милиони американски долари во 2025 година, додека јагленот базиран на дрво остана релативно ниша на 2.98% (приход од 15-57 милиони американски долари). Во пракса, овие сегменти играат балансирачка улога во стратегиите за набавки - јагленот базиран на јаглен може да се позиционира како алтернативен пат кога достапноста на кокосови лушпи или динамиката на трошоците се стеснуваат, додека јагленот базиран на дрво има тенденција да ги задоволи специфичните потреби за капацитет каде што локалните шумски остатоци и логистика нудат трошковни или оперативни предности. Сепак, остриот пораст на трошоците за суровини од кокосови лушпи забележани во главните окрузи на снабдување за време на периодот од декември 2024 до јули 2025 година, исто така, потврдува дека конкурентската предност во синџирот на вредност на активниот јаглен е тесно поврзана со стабилноста на снабдувањето со суровини и способноста за управување со економијата на единиците во услови на нестабилност.
Пазар на активиран јаглерод за екстракција на злато по процесна анализа
Сегментот за испуштање јаглерод во 2025 година учествуваше со најголем удел во приходите
Командна позиција имаше Carbon-in-Leach (CIL ) , чија вредност беше проценета на 238.24 милиони американски долари и сочинуваше околу 45.6% од глобалниот пазар на активен јаглен за екстракција на злато во 2025 година. Оваа доминација се припишува на вкоренетите работни процеси за обработка и широкото распоредување во операции од голем обем, овозможувајќи му на CIL да освои речиси половина од приходите на пазарот и да служи како репер за избор на добавувачи и оперативен обем.
Јаглеродот во пулпа (CIP ) служеше како примарен секундарен сегмент, претставувајќи приближно 39.49% и изнесувајќи 206.29 милиони американски долари во 2025 година, додека јаглеродот во колона (CIC) остана помала, специјализирана понуда со 77.87 милиони американски долари, или околу 14.91%. Стратешката улога на CIP се фокусира на обезбедување оперативна флексибилност за објекти од среден обем и се очекува да остане силна алтернатива на CIL, додека CIC е позициониран за целно усвојување во конфигурации центрирани на колони. Динамиката на страната на понудата - особено сушата во Југоисточна Азија во 2024 година, која создаде недостиг од суровини од кокосови лушпи и придонесе за доплати за превоз од 25-30% и вкупни зголемувања на цените на кокосовите лушпи од 18-24% во првиот квартал од 2026 година - може да ги компресира маржите во сите сегменти и да ги поттикне операторите да ја оптимизираат потрошувачката на јаглерод или да истражат стратегии за замена на суровините.
Увид на регионалниот пазар
Блискиот Исток и Африка: Доминантен регионален лидер со 31.55% глобален удел
Доминирајќи на глобалниот пејзаж, регионот на Блискиот Исток и Африка беше проценет на 164.84 милиони американски долари во 2025 година и сочинуваше проценети 31.55% од пазарот на активен јаглен за екстракција на злато. Овој доминантен удел се припишува на концентрацијата на големи операции за екстракција на злато во регионот и воспоставената инфраструктура за преработка, што поттикна одржлива побарувачка за високо-перформансни производи од активен јаглен прилагодени на металуршките процеси на рекултивација. Регулаторните рамки што даваат приоритет на развојот на ресурсите и инвестициите во капацитетите на нагорниот погон дополнително ја поддржаа водечката позиција на регионот во 2025 година.
Остатокот од пазарот беше распределен низ Азиско-пацифичкиот регион (142.93 милиони американски долари, што опфаќа речиси 27.36%). Северна Америка (94.28 милиони американски долари), што претставува приближно 18.05%, Латинска Америка (83.43 милиони американски долари, приближно 15.97%) и Европа (36.92 милиони американски долари, околу 7.07%). Меѓу нив, Азиско-пацифичкиот регион се појави како најзначаен предизвикувач на лидерот и се очекува да доживее профитабилен раст со проширувањето на инвестициите во рударството и капацитетите за индустриска преработка. Северна Америка и Латинска Америка продолжија да играат материјални улоги - водени од технолошкото усвојување и развојот на ресурсите, соодветно - додека Европа претставуваше помала, но специјализирана база на побарувачка, добивајќи влечење во нишните апликации за обновување со висока чистота.
Конкурентен пејзаж
Клучни играчи на пазарот
Пазарот на активен јаглен за екстракција на злато во 2025 година беше окарактеризиран како умерено консолидиран, при што водечките добавувачи користеа сопствени можности за активирање и контрола на процесот за да ги заштитат перформансите - особено распределбата на големината на порите прилагодена за ефикасна адсорпција на комплексот од златен цијанид. Оваа конкурентна структура ги охрабри врвните играчи како што се Jacobi Carbons, Haycarb PLC, Calgon Carbon Corporation (Kuraray). NORIT (Cabot Norit Activated Carbon) да се фокусираат на одржување на премиум оперативни резултати (внесување злато и ниско исцрпување) наместо да се натпреваруваат само по цена, што помага да се објасни зошто нивното комерцијално позиционирање останува тесно поврзано со сигурноста на процесот на рударство.
Конкурентскиот интензитет беше дополнително обликуван од стратешките одговори на притисоците од суровините и ризикот од снабдување. „Џакоби Карбонс“ демонстрираше агилност на пазарот со прилагодување на цените во целиот асортиман на активен јаглен базиран на кокосови лушпи, кој стапува на сила од 1 јули 2025 година, што одразува способност за управување со пречките за трошоците без да ја разводни својата вредносна понуда фокусирана на перформансите. „Калгон Карбон Корпорејшн“ ја зајакна отпорноста преку оперативни иницијативи насочени кон безцаринско домашно снабдување и проширување на капацитетот за реактивација, што е во согласност со пошироката потреба на индустријата да одржи континуитет за корисниците на CIP/CIL со висок проток, а воедно да ги ублажи нестабилноста на увозните тарифи и трошоците за кокосов јаглен.
Диференцијацијата на производите остана фиксирана во изборот на патеки за суровини и инженерството за квалитет на гранулирани активирани јаглени базирани на кокосова лушпа од играчи, вклучувајќи ги Haycarb PLC. Calgon Carbon Corporation (Kuraray) и NORIT (Cabot Norit Activated Carbon) беа позиционирани околу обезбедувањето високи перформанси на адсорпција низ системи за исцедување на јаглерод и сродни системи . Заедно, овие стратегии покажуваат дека добавувачите-победници ги користат контролираните карактеристики на активирање и семејствата на производи специфични за апликацијата за да обезбедат посилно заклучување на клиентите, бидејќи економијата на обновување на златото е многу чувствителна на ефикасноста на адсорпцијата и животниот век на јаглеродот, а не на генеричкиот капацитет на адсорпција.
Неодамнешни случувања во индустријата
Стратешки индустриски пресвртници и неодамнешни движења
Помеѓу 2024 и 2026 година, пејзажот на екстракција на злато со активен јаглен се помести од чувствителност на трошоците и снабдувањето кон поодбранливи модели на набавка и домашно производство. Периодот беше обележан со јасен комерцијален одговор на повторното одредување на цените на волатилноста нагоре - особено за активираниот картон добиен од кокосови лушпи - каде што Jacobi Carbons имплементираше зголемување на цената од 15-20%, кое стапи на сила на 1 јули 2025 година, експлицитно поврзано со зголемувањето на трошоците за суровини. Овој тип на ценовна акција одразува како економијата на надополнување на златото стана сè повеќе зависна од стабилните влезови на јаглерод, принудувајќи ги купувачите да го преиспитаат ризикот од пренос на трошоците и континуитетот на снабдувањето.
Во исто време, играчите во индустријата ги забрзаа иницијативите насочени кон намалување на изложеноста на царини и подобрување на сигурноста на снабдувањето за апликации за рециклирање злато. Корпорацијата „Калгон Карбон“ ја започна операцијата „Бедрок“ за испорака на домашен активен јаглен базиран на јаглен без царини, директно таргетирајќи ги увозните тарифи и ризиците од снабдување што можат да го нарушат рециклирањето на злато и други сектори. Дополнувајќи го ова, компанијата напредуваше со дополнителни иницијативи за домашно производство, вклучително и проширување на капацитетот за реактивирање, дизајнирани да ги ублажат скоковите на трошоците за јаглен од кокос и да ја намалат изложеноста на царини, ефикасно проширувајќи ги опциите за суровини и капацитет што им се достапни на операторите за преработка.
Заедно, овие движења сигнализираат еволуција и во технолошките патеки (опции за снабдување базирани на јаглен наспроти опции за снабдување базирани на кокосови лушпи) и во комерцијалната стратегија (стабилизација на цените и управување со тарифите/ризикот) што веројатно ќе го обликува конкурентското позиционирање во текот на 2026-2032 година. Како што производителите реагираат на шоковите во трошоците за суровини и трговските бариери, се очекува стратегиите за набавка на активен јаглен што се користи во екстракцијата на злато да им се допаднат на добавувачите кои демонстрираат домашна отпорност и можност за избор на капацитет, додека купувачите сè повеќе ги земаат предвид не само перформансите, туку и континуитетот на снабдувањето и предвидливоста на вкупните трошоци за земјиште.
- Случајна содржина
- Жешка содржина
- Жешка содржина на преглед
- Олово хлорид/ Олово (II) хлорид 98%
- Индустриска концентрирана азотна киселина 55%-68%
- Детонатор со ударна цевка со висока јачина и висока прецизност
- Натриум алфа олефин сулфонат (AOS)
- Кои се мерките на претпазливост за складирање и ракување со рударските хемикалии?
- Како рударските хемикалии влијаат на стапките на обновување на минералите за време на флотација?
- Безводна оксална киселина 99.6% индустриско одделение
- 1Натриум цијанид со попуст (CAS: 143-33-9) за рударство - висок квалитет и конкурентни цени
- 2Натриум цијанид 98.3% CAS 143-33-9 NaCN средство за преработка на злато, неопходен за рударство и хемиска индустрија
- 3Новите регулативи на Кина за извоз на натриум цијанид и насоки за меѓународните купувачи
- 4Натриум цијанид (CAS: 143-33-9) Сертификат за краен корисник (кинеска и англиска верзија)
- 5Меѓународен код за управување со цијанид (натриум цијанид) - стандарди за прифаќање на рудникот за злато
- 6Кинеска фабрика сулфурна киселина 98%
- 7Безводна оксална киселина 99.6% индустриско одделение
- 1Натриум цијанид 98.3% CAS 143-33-9 NaCN средство за преработка на злато, неопходен за рударство и хемиска индустрија
- 2Висока чистота · Стабилни перформанси · Повисока стапка на закрепнување — натриум цијанид за модерно испирање на злато
- 3United ChemicalИстражувачкиот тим на „Студија“ демонстрира авторитет преку увиди засновани на податоци
- 4AuCyan™ високо-перформансен натриум цијанид | 98.3% чистота за глобално рударство на злато
- 5Дигитален електронски детонатор (време на доцнење 0~ 16000ms)
- 6Детонатор со ударна цевка со висока јачина и висока прецизност
- 7индустрија Електричен детонатор
Консултации преку Интернет
Додај коментар: